副業の請求書を作るとき、報酬欄の下に「源泉徴収税 10.21%」を自動的に入れてよいのでしょうか。答えは、副業かどうかだけでは決められないです。先に、誰が支払うのか、誰が受け取るのか、何の対価なのか、消費税を区分しているか、の4点を確認します。
※この記事には広告(アフィリエイトリンク)が含まれます。源泉徴収の確認手順は、広告を利用しなくても本文だけで完結します。
国税庁は、源泉徴収が必要な報酬・料金等の範囲が、支払を受ける人の区分によって異なると説明しています。また、源泉徴収義務があるかは支払者側の条件にも左右されます。つまり「自分は会社員で、副業として請求する」「個人名義で請求する」という一つの情報だけでは、10.21%を引く結論まで進めません。
日本国内の居住者へ支払われる一般的な報酬・料金等を念頭に、請求書を作る前の確認順を整理します。個別取引の税務判断、契約解釈、申告要否を決める記事ではありません。非居住者、国外取引、法人間取引、給与に当たる可能性がある取引、特殊な報酬区分は扱いません。判断が割れる場合は、支払者の経理担当、税務署、税理士へ資料を示して確認してください。
先に結論:「副業だから10.21%」ではなく4点を一行ずつ確認する
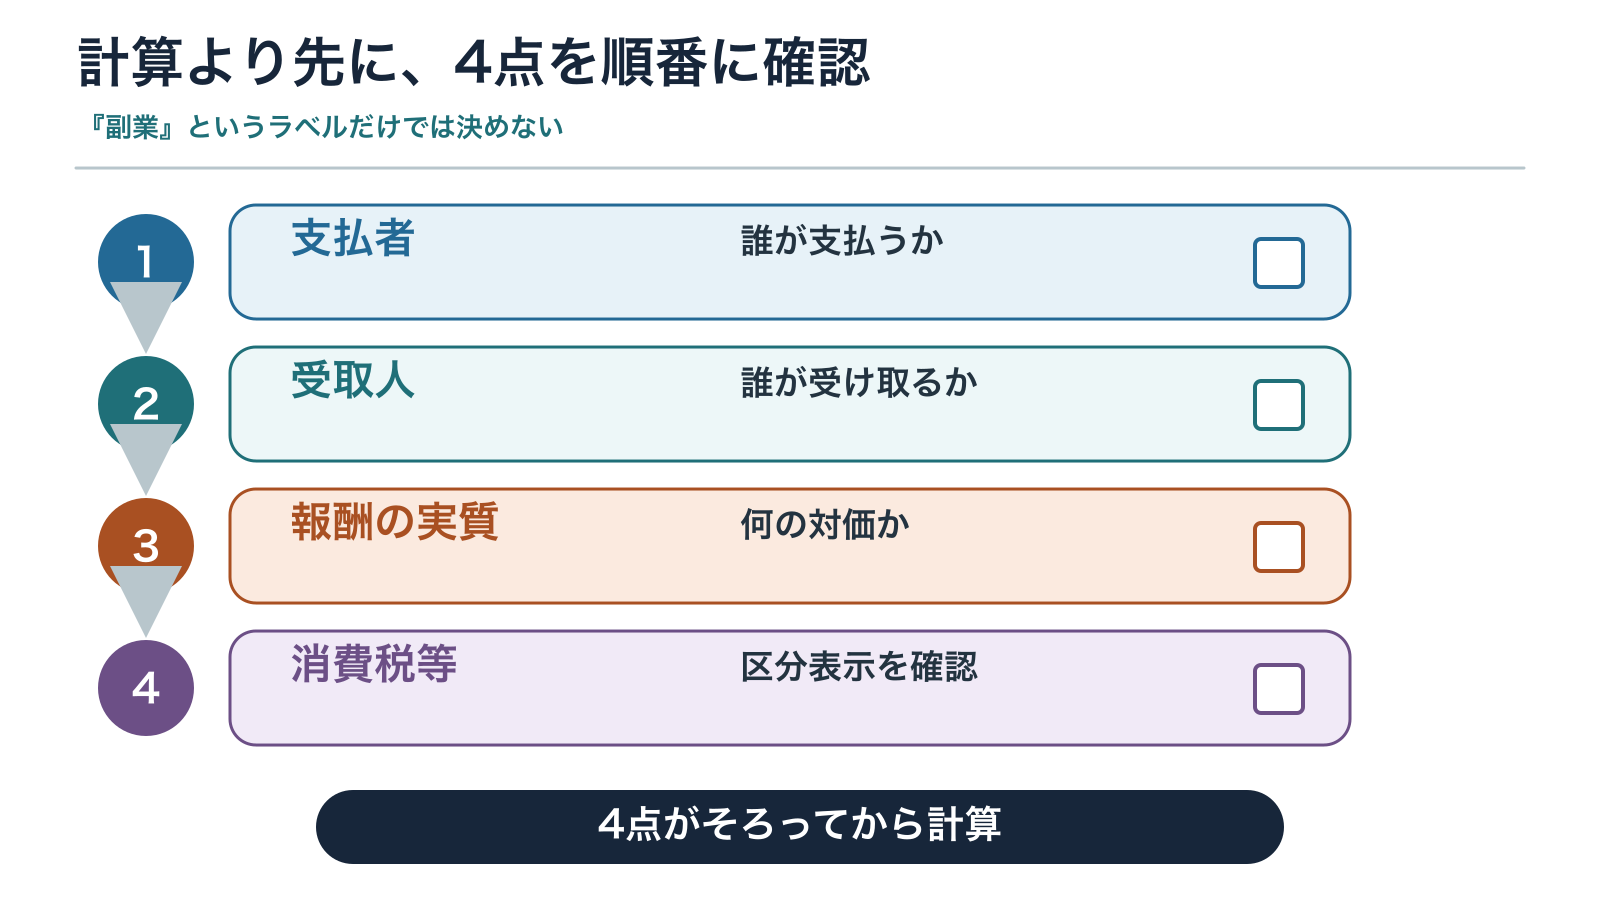
請求書へ数字を入れる前に、次の4行を埋めます。空欄が一つでもあるなら、税率の計算へ進まず、取引先へ確認するのが安全です。
| 確認欄 | 書き出す内容 | なぜ必要か |
|---|---|---|
| 1. 支払者 | 法人か個人か。個人なら給与等の支払者か | 源泉徴収義務者に当たるかは、支払者の条件で変わるため |
| 2. 受取人 | 居住者である個人か、内国法人か。契約名義と振込先名義は一致しているか | 対象となる報酬の範囲が、受取人の区分で異なるため |
| 3. 報酬の実質 | 原稿料、講演料など、実際に何の対価か | 「業務委託」「副業」「謝礼」という名前だけでは対象か決まらないため |
| 4. 消費税の表示 | 報酬額と消費税等の額を請求書上で明確に区分するか | 源泉徴収の対象金額を税込額とするか、税抜報酬額とできるかに関係するため |
源泉徴収税額は、請求書ソフトの初期値や「副業」という呼び方から決めません。4点を支払者と共有し、対象となる報酬・料金等であることが確認できた後に、その報酬区分に合う計算方法を使います。請求する側が判断を固定せず、支払う側の源泉徴収処理と請求書の表示を合わせることが実務上の出発点です。
確認1:源泉徴収する側は、原則として報酬を支払う側
請求書を発行する個人は、通常、報酬を受け取る側です。一方、国税庁のタックスアンサーNo.2793は、居住者に対して国内で対象となる報酬・料金等を支払う者が、支払時に所得税および復興特別所得税を源泉徴収すると説明しています。
ここで大切なのは、支払者なら誰でも同じ扱いではないことです。No.2793によると、支払者が個人で、給与等の支払者でないとき、または給与等を常時2人以下の家事使用人だけに支払っているときは、ホステス等へ報酬・料金等を支払う場合を除き、源泉徴収する必要はありません。一方、給与等の支払がある個人は、その給与等について納付税額がなくても、対象となる報酬・料金等を支払う際には源泉徴収が必要と説明されています。
したがって、請求する側が取引先の事情を知らないまま「法人だから必ず」「個人事業主だから不要」と断定するのは避けます。取引先の経理担当へ、源泉徴収の要否と請求書の表示方法を確認し、その回答を契約書や発注書と一緒に保存します。
支払者へ確認するときの短い文面
今回の委託内容について、御社での源泉徴収の要否と、請求書上の表示方法をご確認いただけますでしょうか。契約上の業務内容は「○○」、報酬額は「○円」、消費税等は「区分表示する/しない」の予定です。源泉徴収する場合は、対象額と計算方法も合わせてご教示ください。
これは法的判断を取引先へ丸投げする文面ではありません。契約内容と請求書の数字を、支払処理の前に同じ前提へそろえるための確認です。取引先の回答に疑問が残る場合は、国税庁の資料と契約書を手元に置き、税務署または税理士へ相談します。
確認2:受取人が個人か法人かを、契約名義で確かめる
タックスアンサーNo.2792は、源泉徴収が必要な報酬・料金等の範囲は、支払を受ける者が居住者か内国法人かによって異なるとしています。居住者である個人については、原稿料や講演料、一定の資格者への報酬、モデルや外交員への報酬など、複数の区分が示されています。一方、内国法人について同ページに掲げられている範囲は限定的です。
請求書では、屋号だけを見て個人か法人かを推測しないことが重要です。契約当事者が誰なのか、請求書の発行名義と振込先名義がどうなっているかを確認します。屋号が付いていても個人である場合があり、法人のような名前に見えるかどうかは判定材料になりません。
受取人が非居住者である場合は本稿の対象外です。この記事の確認表や、居住者である個人の原稿料・講演料等に関する計算式をそのまま当てはめず、国税庁または専門家へ個別に確認してください。
確認3:「副業」「業務委託」ではなく、報酬の実質を見る
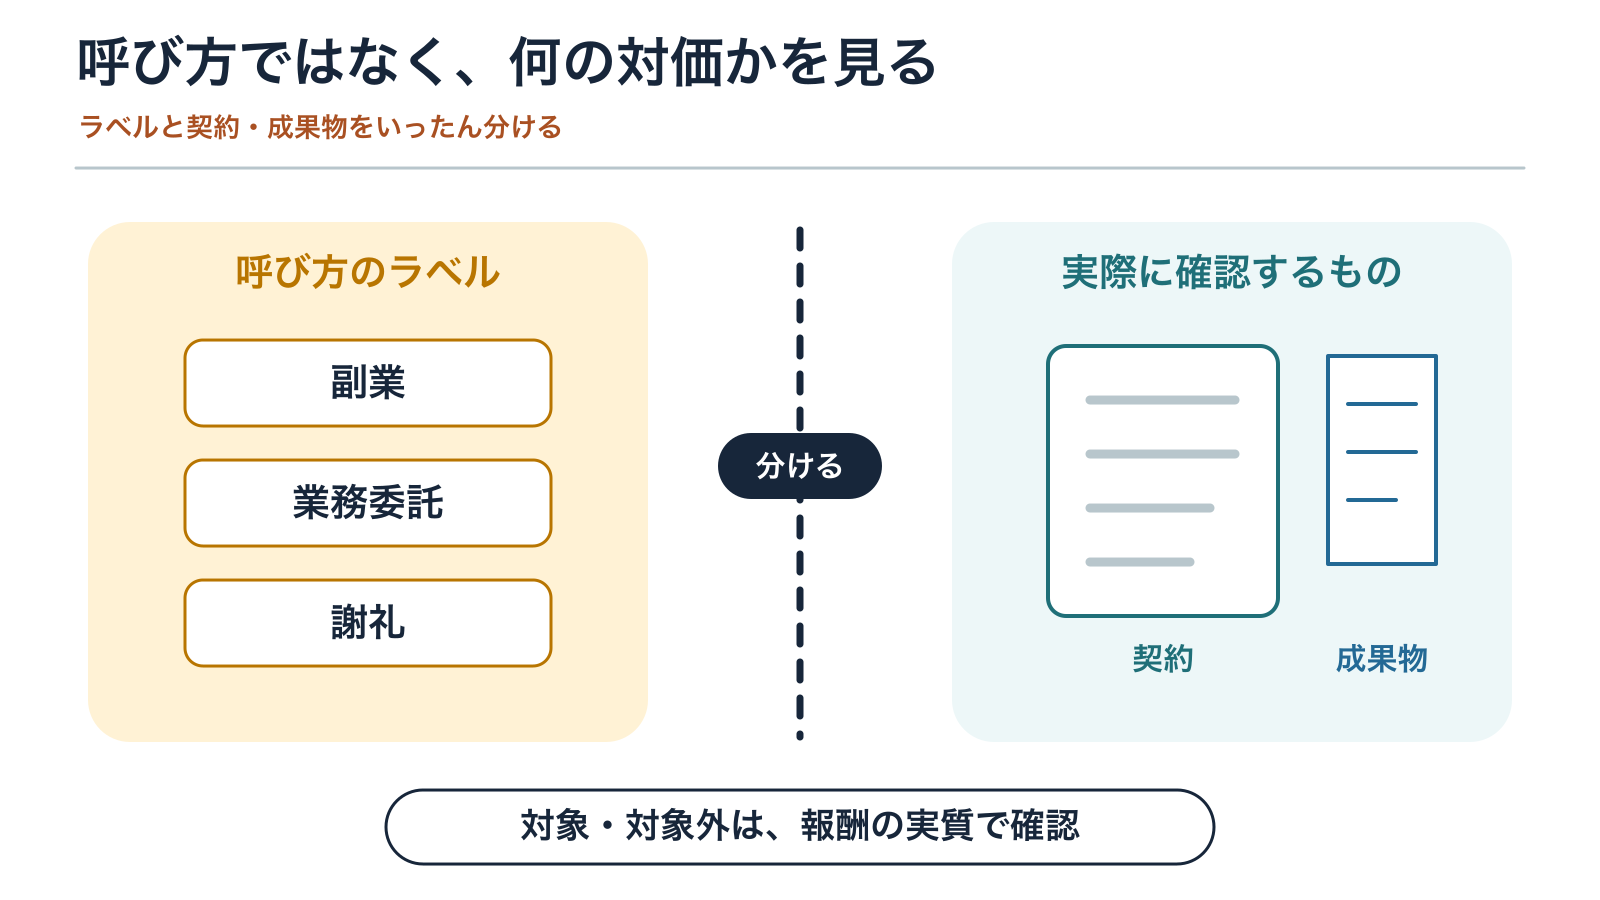
源泉徴収の対象かどうかは、働き方のラベルではなく、支払の実質を確認します。「副業」「業務委託費」「外注費」「謝礼」と書いたから、自動的に対象または対象外になるわけではありません。
国税庁は、居住者へ支払う代表例として原稿料や講演料などを挙げています。また、謝礼、取材費、調査費、車代など別の名目でも、実態が対象となる報酬・料金等と同じなら対象になると説明しています。旅費や宿泊費も原則として報酬・料金等に含まれますが、通常必要な範囲の金額を支払者がホテルや旅行会社等へ直接支払った場合は、含めなくてもよいとされています。逆に、すべての業務委託報酬を一律に10.21%で処理するという説明ではありません。
たとえば、記事執筆の依頼であれば、原稿料に当たるかを確認する入口があります。しかし、一つの契約に企画、制作、システム設定、実費精算などが混在する場合、どこまでが何の対価かを請求書の題名だけで決めるのは危険です。契約書、発注書、納品内容を支払者と照合し、必要なら専門家へ確認します。
「請求書に源泉徴収欄がある」ことは根拠にならない
請求書ソフトに源泉徴収のチェック欄や税率欄があっても、それは入力を助ける機能です。その取引が法律上の対象かを自動的に確定する証拠ではありません。テンプレートに前回の10.21%が残っていた、取引先から前年と同じにしてほしいと言われた、といった事情も、今回の業務内容や当事者が同じかを確認する代わりにはなりません。
確認4:消費税等を分けて表示するかで、計算の土台が変わる
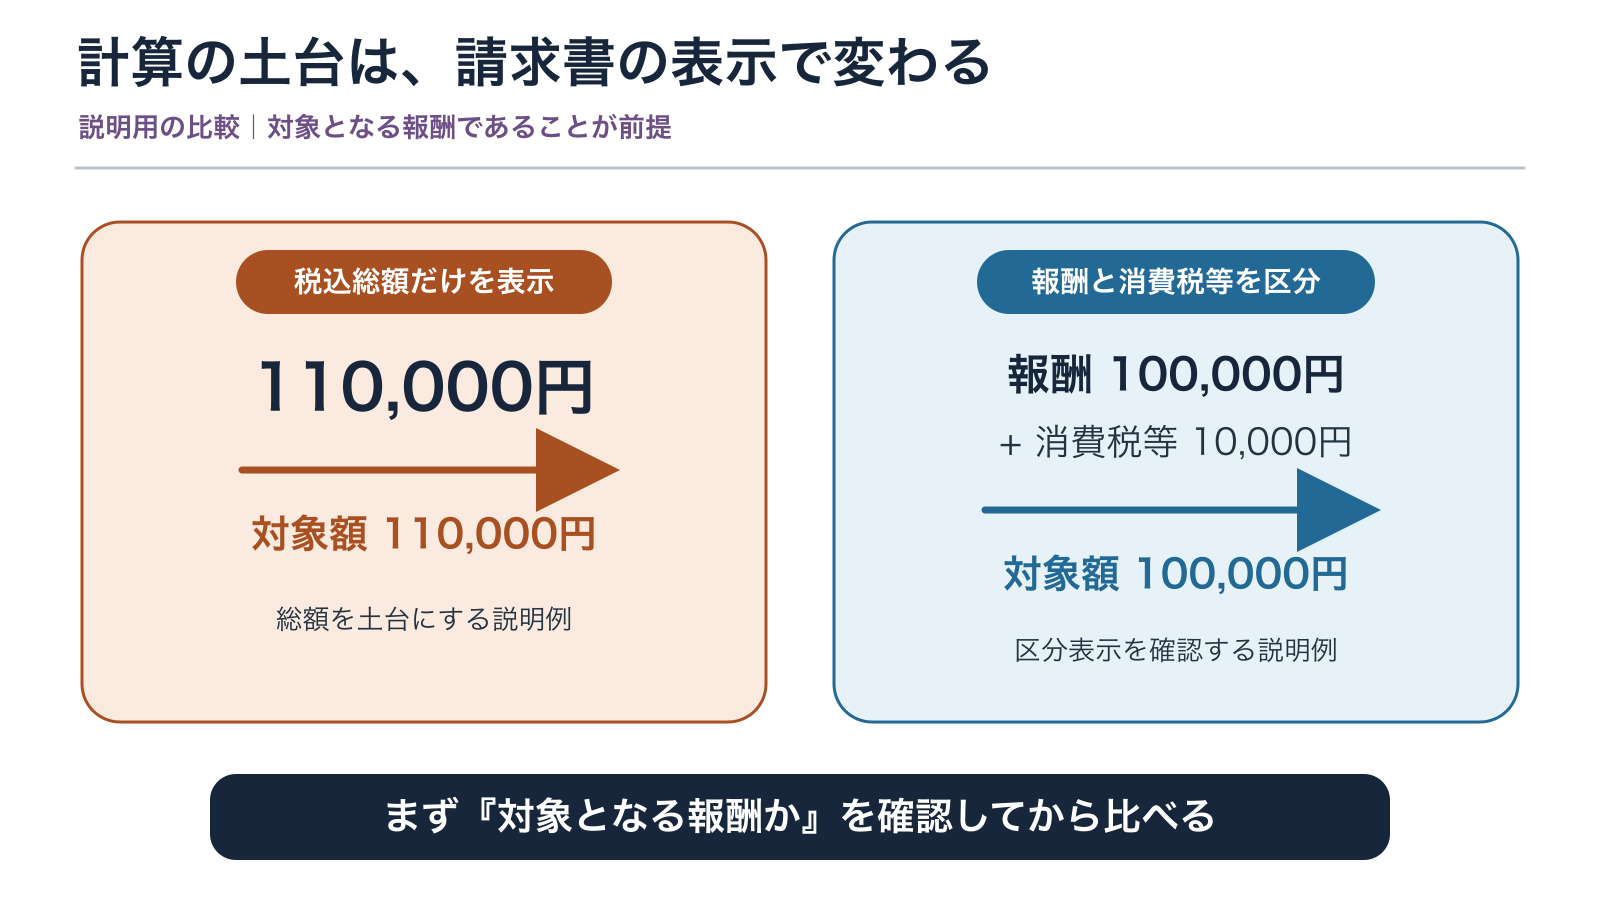
タックスアンサーNo.2792とNo.2795は、報酬・料金等に消費税等が含まれる場合、原則として税込金額を源泉徴収の対象とすると説明しています。ただし、請求書等で報酬額と消費税等の額が明確に区分されていれば、報酬額だけを対象として差し支えないとしています。この扱いは、インボイス制度の開始後も変更がないと明記されています。
No.6929にも、税込額だけを記載した場合と、報酬額・消費税等を区分した場合の計算例があります。ここから分かるのは、請求書上の見せ方が単なるデザインではなく、源泉徴収の対象額を確認する材料になることです。
| 請求書の表示 | 源泉徴収の対象額の考え方 | 確認点 |
|---|---|---|
| 「報酬 110,000円」のように税込総額だけ | 原則として消費税等を含む金額 | 内訳を別資料だけに置かず、請求書でどう示すかを確認 |
| 「報酬 100,000円」「消費税等 10,000円」と明確に区分 | 報酬100,000円だけを対象として差し支えない | 区分が明確であること。インボイス登録の有無と源泉徴収の論点を混同しない |
この表は、消費税の課税事業者・免税事業者の判定や、適格請求書の要件を説明するものではありません。No.6929は、適格請求書発行事業者以外が発行する請求書等でも、報酬額と消費税等が明確に区分されていれば、報酬額だけを対象として差し支えないと案内しています。源泉徴収とインボイス制度を、同じチェックボックスで済ませないようにします。
10.21%を使うのは、対象と計算方法を確認した後
タックスアンサーNo.2795は、原稿料や講演料等について、同一人に対する1回の源泉徴収対象額が100万円以下なら「支払金額×10.21%」、100万円を超える場合は「(支払金額-100万円)×20.42%+102,100円」と示しています。計算した税額の1円未満は切り捨てます。
ただし、この式を「副業の万能税率」と読んではいけません。No.2795が扱うのは原稿料や講演料等です。報酬の種類によって計算方法や控除額が異なる場合があるため、まずNo.2792で報酬区分を確認し、該当する国税庁資料へ進みます。
居住者への原稿料で、支払者が源泉徴収義務者に当たり、報酬100,000円と消費税等10,000円を請求書で明確に区分する前提なら、対象額100,000円×10.21%=10,210円です。請求総額110,000円から10,210円を差し引いた振込予定額は99,790円となります。実際の取引では、契約内容、立替経費、端数処理、他の報酬区分などを別に確認してください。
同じ110,000円でも、報酬と消費税等を区分せず税込額として記載する場合は、原則として110,000円が対象額になります。110,000円×10.21%は11,231円です。二つの数字が違うのは税率が違うからではなく、計算の土台が違うからです。
請求書は「内訳→控除→振込予定額」の順に並べる
源泉徴収することが確認できたら、請求書では報酬の内訳と控除額を混ぜません。特定の様式を必須とする説明ではなく、取引先との照合をしやすくする並べ方です。
- 業務内容と数量:何の対価か分かる名称にする
- 報酬額:税抜報酬を示す場合は、その旨が分かるようにする
- 消費税等:報酬額と明確に区分する
- 請求総額:報酬額と消費税等の合計
- 源泉徴収税額:マイナス項目として対象額と税率を確認できるようにする
- 振込予定額:請求総額から源泉徴収税額を差し引く
源泉徴収税額を「値引き」「手数料」と書き換えないようにします。値引きは報酬の対価そのものを変える意味になり、振込手数料とも別です。請求総額、源泉徴収税額、実際の振込額を分けておくと、入金確認や確定申告用の記録と照合しやすくなります。
送信前に残す3つの記録
- 契約書・発注書:業務内容、金額、消費税、源泉徴収の取扱い
- 確認記録:取引先と確認した対象額、報酬区分、計算方法
- 請求書と入金記録:発行時のPDF、送付日、実際の振込額
請求書を上書きして履歴が消える運用は避けます。訂正が必要なら、取引先と手順をそろえ、どの版が有効か分かるように保存します。この記事では訂正請求書や適格請求書の法定要件までは扱わないため、その条件が必要な場合は国税庁のインボイス制度資料を別に確認してください。
よくある4つの失敗を、送信前に止める
失敗1:会社員の副業だから10.21%と決める
会社員かどうかは、受取人の生活上の区分です。源泉徴収の要否は、支払者、受取人、報酬の実質を確認して決めます。「副業所得に10.21%」という一律ルールではありません。
失敗2:業務委託なら全部10.21%と決める
「業務委託」は契約の呼び方であり、No.2792が示す対象報酬の一覧そのものではありません。請負・準委任など契約形式の論点と、所得税法上の源泉徴収対象を混ぜないでください。
失敗3:取引先が法人なら必ず引かれると思う
支払者が法人であることだけでなく、支払うものが対象となる報酬・料金等かを確認します。また、請求する側が税額を記載しても、支払者側の処理と一致していなければ、入金額の差や再発行につながります。
失敗4:インボイス登録の有無で源泉徴収を決める
消費税のインボイス制度と源泉徴収は別の制度です。報酬額と消費税等を明確に区分した場合の源泉徴収対象額の扱いは、インボイス制度開始後も変わらないと国税庁は説明しています。登録番号の有無だけで源泉徴収の要否を決めません。
送信前の4点確認表
- 支払者:法人/個人、個人なら給与等の支払状況を取引先が確認した
- 受取人:契約名義と請求名義が一致し、居住者である個人か法人かを確認した
- 報酬区分:「副業」「業務委託」ではなく、実際の役務・成果物から対象資料を確認した
- 消費税等:報酬額と消費税等を区分するか、源泉徴収の対象額を取引先と共有した
4点がそろったら、対象となる報酬区分の計算方法で税額を出し、1円未満の端数処理を確認します。請求書へは、請求総額、源泉徴収税額、振込予定額を別々に示します。分からない項目を「たぶん前年と同じ」で埋めないことが、最も大切な再発行防止策です。
請求が続くなら、判断と作成を分けて管理する
源泉徴収の要否は、請求書サービスを使う前に人が確認する税務上の論点です。一方、同じ取引先へ継続して請求し、内訳や送付履歴を毎回そろえる作業は、請求書作成サービスを使うと整理しやすい場合があります。
Misocaが向く人・不要な人
Misocaは、複数回の請求書作成・管理を一つの流れにまとめたい人に直接関係する選択肢です。今回だけの請求書を作れればよい人や、まず源泉徴収の対象かを判断したい人は、サービスへ登録する前に本文の4点確認で足ります。請求書サービスは、個別取引の税務判断や取引先との確認を代行するものではありません。
※以下は広告リンクです。料金、機能、成果条件、利用規約は遷移先の公式表示を確認してください。
よくある質問
取引先から「源泉なしで請求して」と言われたら、そのままでよいですか
まず、支払者、受取人、業務内容をどう判断した結果なのかを確認し、回答を記録します。対象になり得ると考える根拠があるのに説明が一致しない場合は、自分で税額を押し通すのではなく、契約書と国税庁資料を用意して税務署や税理士へ確認してください。
請求書に源泉徴収税額を書かなければ、源泉徴収されませんか
源泉徴収義務は、請求書の欄を表示したかどうかだけで決まるものではありません。支払者側が対象取引と判断すれば、支払時に源泉徴収することがあります。請求書と振込額の食い違いを避けるため、送信前に表示方法を合わせます。
消費税等を分けると、必ず税抜報酬だけが対象になりますか
国税庁は、請求書等で報酬額と消費税等の額が明確に区分されている場合、報酬額だけを源泉徴収の対象として差し支えないと説明しています。実際の請求書が「明確な区分」に当たるか、報酬自体が対象かを含め、取引先と確認してください。
10.21%で引かれた金額が、そのまま最終的な所得税になりますか
源泉徴収は支払時に差し引かれる税であり、個人の最終的な税額や確定申告の要否をこの記事だけで判断することはできません。給与、副業収入、必要経費、ほかの所得や控除など個人の状況が関係するため、確定申告については国税庁の最新案内または専門家へ確認します。
まとめ:税率より先に、4つの前提をそろえる
副業の請求書へ源泉徴収をどう書くかは、「会社員だから」「個人だから」「業務委託だから」という一語では決まりません。次の順で確認します。
- 支払者が誰で、源泉徴収義務者に当たる条件か
- 受取人が居住者である個人か、法人か
- 支払が、国税庁の示すどの報酬・料金等に当たるか
- 報酬額と消費税等を請求書で明確に区分するか
4点が一致して初めて、該当する報酬区分の計算式へ進みます。原稿料や講演料等で、同一人に対する1回の源泉徴収対象額が100万円以下の場合の10.21%は、その確認後に使う式です。「副業だから10.21%」と先回りせず、取引先の支払処理と同じ前提を一枚の請求書へ残してください。
参考資料
- 国税庁「No.2792 源泉徴収が必要な報酬・料金等とは」
- 国税庁「No.2793 報酬・料金等の源泉徴収義務者」
- 国税庁「No.2795 原稿料や講演料等を支払ったとき」
- 国税庁「No.6929 消費税等と源泉所得税及び復興特別所得税」
- 国税庁「令和8年版 源泉徴収のあらまし」
2026年8月24日確認。タックスアンサーNo.2792、2793、2795、6929はページ上「令和7年4月1日現在法令等」と表示されています。制度・法令・案内は更新されるため、公開直前に公式ページを再確認してください。

コメント