社用車を買い替えるとき、「いくら節税できるか」だけで決めるのは危険です。先に見るのは、買い替えの途中で会社のお金が一番少なくなる日です。
この記事の結論
- お金が出る日と入る日を並べる
- 残高が一番低くなる日を見つける
- 入金が遅れても支払えるか確かめる
この3つができれば、税金の計算をする前に「今の会社で無理なく買えるか」を判断しやすくなります。
最初に並べる4つの日付
資金繰り表には、次の4つの日付を入れます。金額だけではなく、実際に口座から出る日・口座へ入る日で考えるのがポイントです。
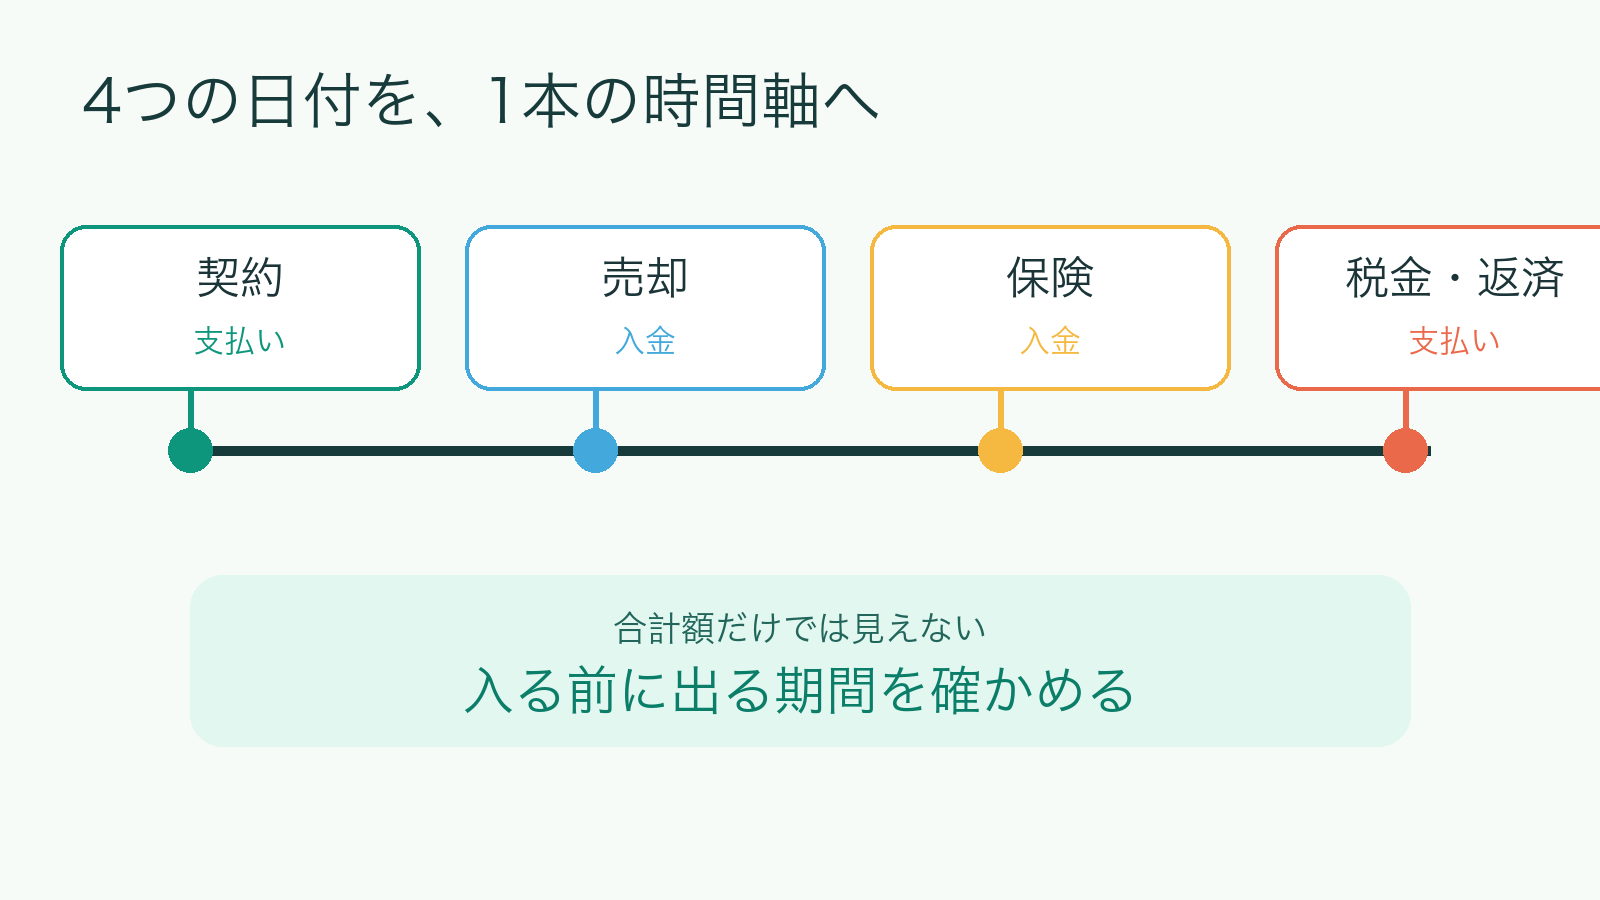
1. 契約・支払いの日
頭金、車両代、登録費用など、最初に出ていくお金を確認します。
2. 今の車を売ったお金が入る日
査定日ではなく、契約後に口座へ入る予定日を確認します。
3. 保険金が入る日
事故などで保険金を見込む場合も、まだ入っていないお金として分けます。
4. 税金・返済・給与を払う日
車以外の大きな支払いも、同じ期間に並べます。
見る数字は「一番低い残高」
月末の残高だけを見ると、途中の資金不足を見落とすことがあります。日ごとの入出金を並べ、最も低くなる場所を確認します。
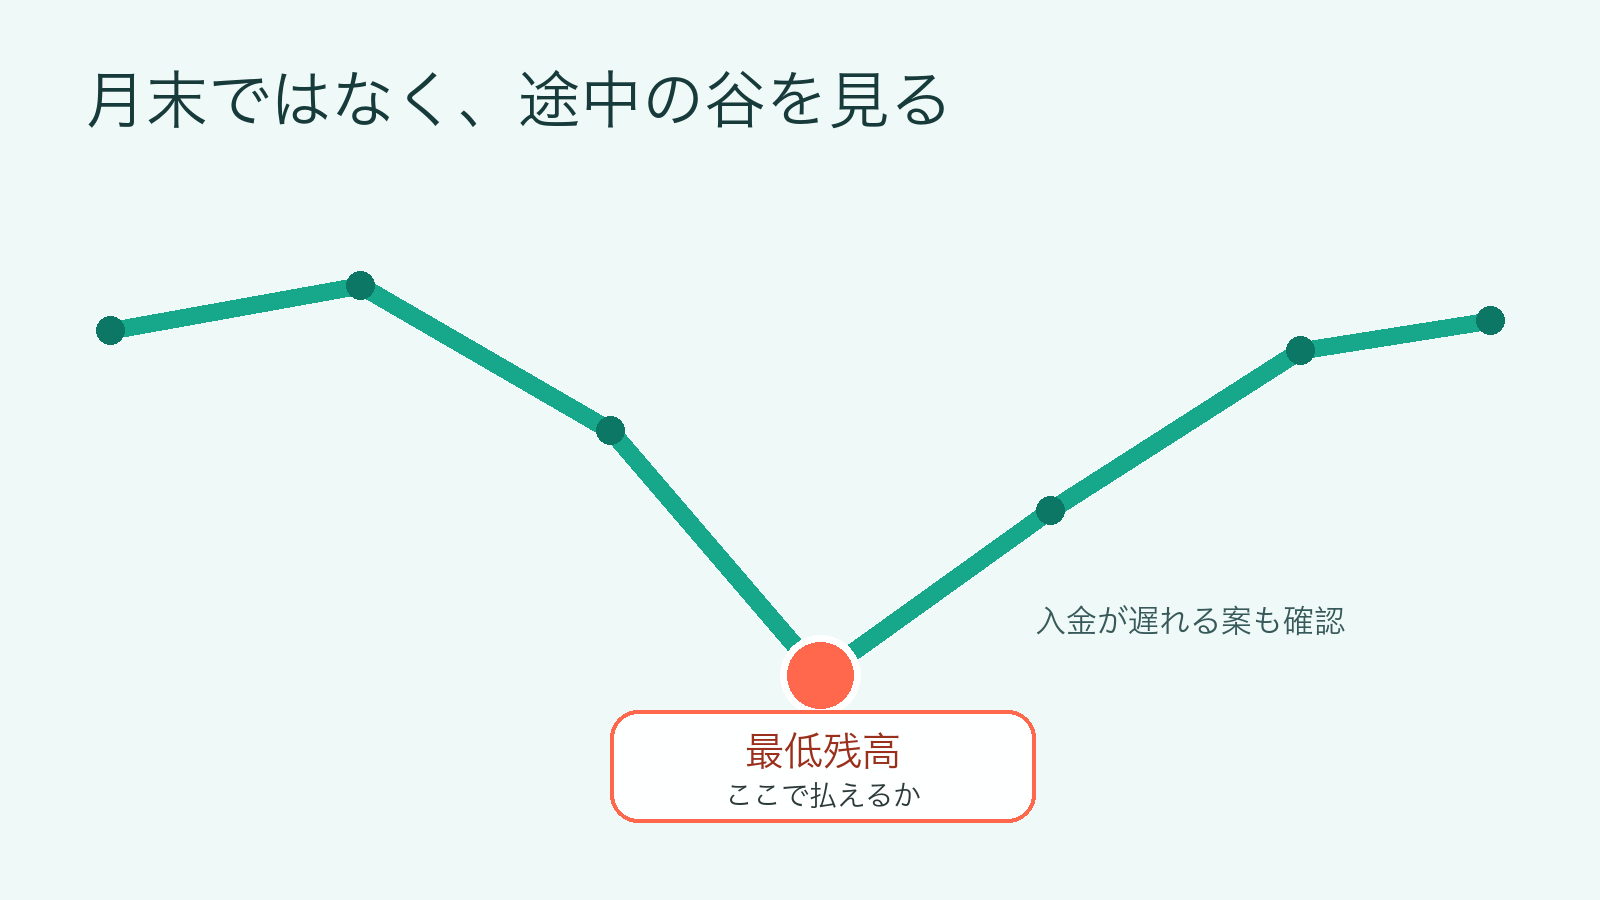
その日の残高 = 前日の残高 + 入ってきたお金 − 出ていったお金
一番低い残高でも、給与、税金、仕入れ、借入返済などを払えるかを確認します。余裕が小さいときは、購入時期、頭金、支払方法、車の売却時期を見直します。
「経費」と「現金の支払い」は別
車を買った日に、購入額の全部がその年の経費になるとは限りません。会計では、車の取得価額を耐用年数に応じて分けて費用にする減価償却が基本です。
資金繰りで見ること
いつ、いくら口座から出るか。
会計・税務で見ること
いつ、いくらを費用として扱うか。
同じ車の購入でも、この2つの時間はずれることがあります。先に資金繰りを確認し、その後に会計・税務の扱いを確認すると整理しやすくなります。
入金が遅れた場合も3通りで確認する
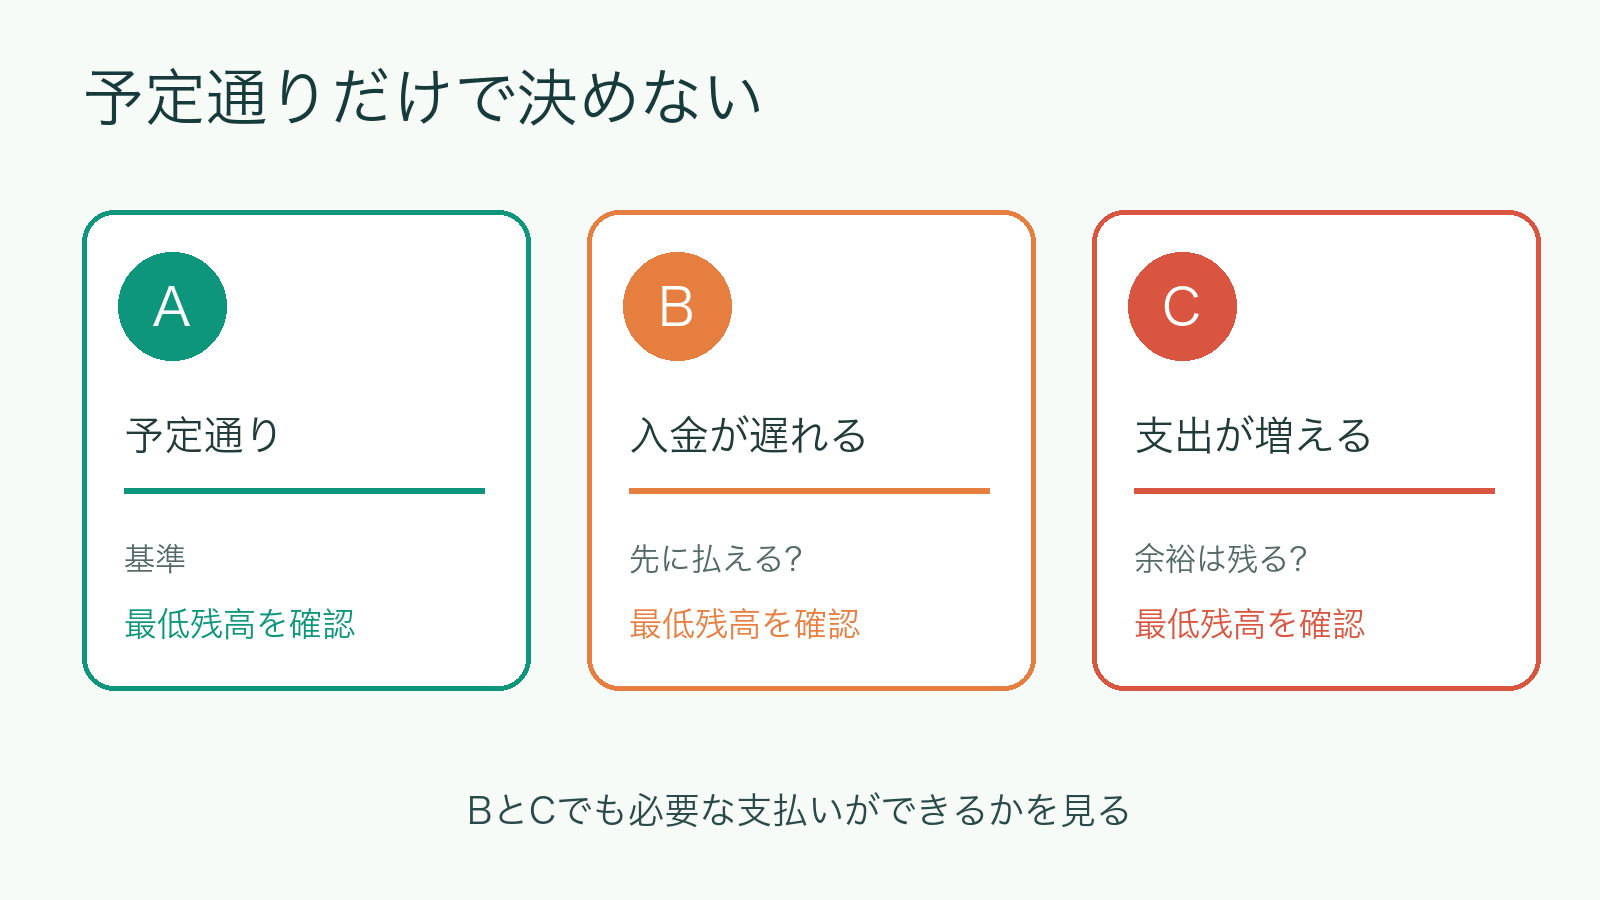
A. 予定通り
売却代金や保険金が予定日に入り、支出も見積もり通り。
B. 入金が遅れる
車の代金を払った後に、売却代金や保険金の入金が遅れる。
C. 支出が増える
登録費用、修理、代車などで、予定より支払いが増える。
BやCでも必要な支払いができるなら、計画の安全度は上がります。払えない場合は、「予定通りなら買える」ではなく「遅れると危ない」計画です。
査定前に確認するのは金額だけではない
今の車を売る場合は、査定額だけでなく、次の条件を同じ紙に書きます。
- 査定額の有効期限
- 契約後に金額が変わる条件
- 必要書類
- 引き渡し日
- 入金予定日
次にやること
見積書と契約条件を用意し、「支払日」と「入金予定日」を資金繰り表へ書き込みましょう。
契約前チェックリスト
- 契約日と頭金の支払日が分かる
- 車両代と諸費用を分けている
- 売却代金の入金予定日が分かる
- 保険金を入金前から確定扱いしていない
- 給与、税金、仕入れ、返済を同じ表に入れた
- 途中の最低残高を確認した
- 入金遅れと支出増のケースも確認した
- 会計・税務の個別処理を専門家へ確認した
よくある質問
節税額が大きければ、買い替えてよいですか?
節税額だけでは決められません。先に、支払い後の最低残高で給与や税金などを払えるか確認します。
査定額が分かれば、入金予定額として入れてよいですか?
査定額、契約額、最終的な入金額は同じとは限りません。契約条件と入金予定日を確認し、未確定分は分けて管理します。
保険金はいつ売上や収益になりますか?
契約や事故、買換えの条件で処理が異なります。資金繰り表では実際の入金日を管理し、会計・税務処理は税理士などの専門家へ確認してください。
まとめ
社用車の買い替えで先に見るのは、節税額ではなく、会社のお金が一番少なくなる日です。
- 4つの日付を並べる
- 最低残高を見る
- 入金遅れと支出増でも払えるか確かめる
この順番で確認してから、減価償却や保険金の税務処理を検討すると、会計上の得と資金不足を混同しにくくなります。
一次資料の確認先
本記事は一般的な情報です。契約条件、会計処理、税務判断は会社ごとに異なります。実行前に、契約書と最新の公的情報を確認し、必要に応じて税理士などの専門家へ相談してください。


コメント