法人税の中間申告、通知が来ない会社は不要?経営者が封筒より先に確認する5項目
決算で税金を納めた数か月後、また税金の話が出てくる。
「法人税と地方法人税の予定申告があります」
この一文を見ると、経営者としては少し身構える。春に確定申告を終えたばかりなのに、なぜ夏や秋にもう一度払うのか。しかも、複数の会社を見ていると、一方には案内があり、もう一方には何も届かないことがある。
ここで一番危ないのは、封筒の有無だけで判断することだ。
紙が届いたから必ずその金額を払う。紙が届かないから何もしなくてよい。どちらも早計である。法人税の中間申告は、前期の税額、事業年度の長さ、今期前半の業績、電子申告の利用状況、地方税の提出先を分けて確認しなければならない。
この記事では、12か月決算の一般的な小規模法人を念頭に、経営者が税理士へ丸投げする前に整理したい5項目をまとめる。個別の申告可否や税額は会社ごとに異なるため、最終判断は顧問税理士や所轄官庁へ確認してほしい。
まず結論:これは「二重取り」ではなく当期分の前払い
法人税の中間申告は、前期の税金をもう一度取られる制度ではない。当期の税金の一部を期中に申告・納付し、確定申告で年間税額と精算する仕組みだ。
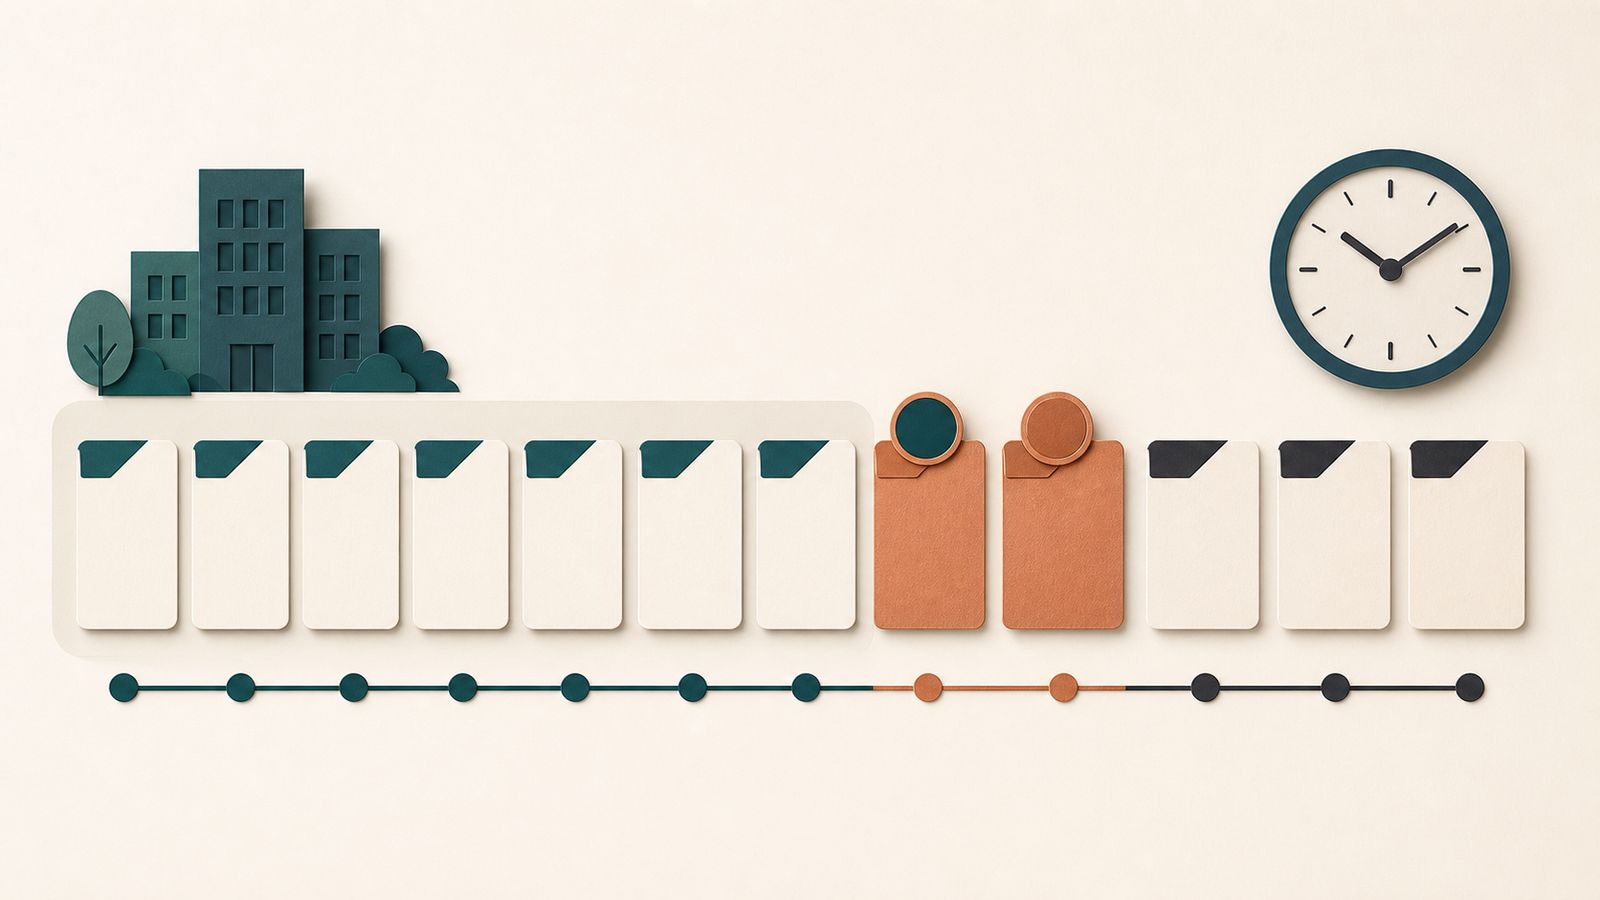
一般的な12か月決算では、事業年度の前半6か月が終わった後、原則として2か月以内に中間申告と納付を行う。たとえば3月決算法人なら、4月1日から9月30日までが中間期間となり、原則の期限は11月30日になる。期限が休日に当たる場合などは扱いが変わるため、実際の日付は当年のカレンダーと公式案内で確かめたい。
中間で納めた金額は、決算時の法人税等から差し引かれる。年間税額より中間納付額が多ければ、確定申告で還付や他税への充当が生じる場合もある。
だから、制度の正体は「前期分の再請求」ではなく「当期分の先払い」だ。ただし、資金繰りの現場では、最終的に精算されることと、今月口座から現金が出ていくことは別問題である。経営者が見るべきなのは、税務上の正しさと支払月のキャッシュを同時に管理できているかだ。
確認1:封筒ではなく、事業年度と申告期限を見る
最初に確認するのは通知書ではない。会社の事業年度だ。
国税庁は、法人税・地方法人税の中間申告書について、原則として「事業年度開始の日以後6月を経過した日から2月以内」を提出時期としている。
確認表には次の4列を置けばよい。
| 確認項目 | 記入内容 |
|---|---|
| 事業年度 | 例:4月1日〜翌年3月31日 |
| 中間期間 | 例:4月1日〜9月30日 |
| 原則期限 | 例:11月30日 |
| 実際の支払予定日 | 資金繰り表へ転記した日 |
複数社を経営していて決算月が同じでも、前期税額や申告方法、自治体への届出状況まで同じとは限らない。「隣の会社に通知がないから、この会社も不要」と横並びで判断しないほうがよい。
確認2:「昨年払った税金の半分」と丸めず、前期実績基準額を確認する
予定申告では、前事業年度の確定法人税額を基礎に中間税額を計算する。
国税庁の質疑応答事例が示す基本式は、次の考え方だ。
前事業年度の確定法人税額 ÷ 前事業年度の月数 × 中間期間の月数
12か月決算で中間期間が6か月なら、結果としておおむね半年分になる。しかし、端数処理や事業年度の月数が関係するため、経営者向けの資金繰り表で「前期法人税の50%」を概算欄に置くことはあっても、それを申告税額として確定させてはいけない。
また、令和8年度の国税庁教材では、一般的な法人税の中間申告について、前期実績基準額が10万円以下のときは申告不要と整理されている。新設法人の最初の事業年度など、別の取扱いもある。
ここで大事なのは、「前期の利益が少なかった」「通知が来なかった」という印象ではなく、前期申告書から基準額を確認することだ。
確認3:業績悪化なら仮決算を選べるが、簡単な値下げ申請ではない
今期前半の業績が前期より大きく落ちている場合、前期実績による予定申告ではなく、事業年度開始から6か月間を一つの事業年度とみなして仮決算を組み、中間申告する方法がある。
ただし、「売上が落ちたから半額にしてください」という手続きではない。
仮決算では、半年分の売上、経費、在庫、減価償却、税務調整などを整理し、中間期間の所得と税額を計算する。国税庁の令和8年度教材では、仮決算による税額が前期実績基準額を超える場合などは、この方法を使えないと示されている。
したがって、経営者の判断順は次のようになる。
- 前期実績による予定申告額を確認する
- 今期前半の試算表と納税資金を確認する
- 仮決算に必要な作業量と税理士費用を見積もる
- 減少する税額と事務コストを比較する
- 期限前に税理士と申告方法を決める
仮決算は資金繰りを守る選択肢になり得るが、帳簿が遅れている会社ほど短期間で正確に組むのが難しい。通知が来てから慌てるのではなく、月次試算表を締める習慣が選択肢を残す。
確認4:「地方法人税」と「地方税」を別の箱に入れる
名称が似ているため、ここが最も混乱しやすい。
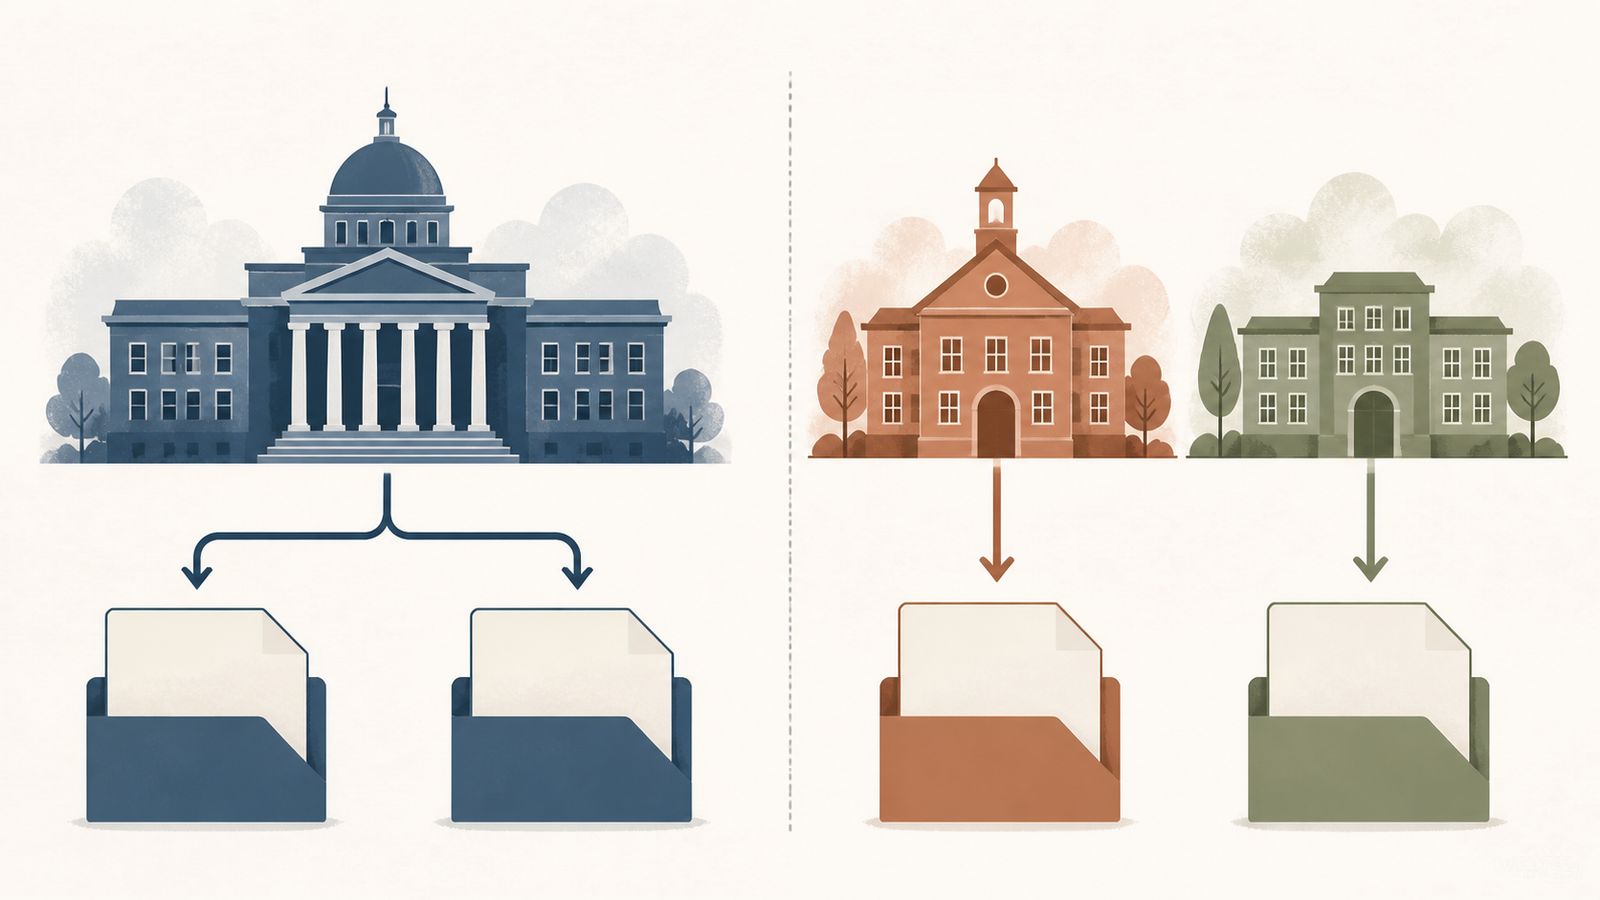
- 法人税:国税
- 地方法人税:名前に「地方」が入るが国税
- 法人住民税:都道府県・市町村へ申告する地方税
- 法人事業税・特別法人事業税:地方税の申告で扱う税目
つまり、法人税と地方法人税が同じ国税側の予定申告書に並んでいても、二重請求ではない。一方で、自治体側の法人住民税や法人事業税等は別の申告・納付として管理する必要がある。
東京都主税局や横浜市の案内でも、地方税について予定申告と仮決算による中間申告が示され、一般的な期限は事業年度開始後6か月を経過した日から2か月以内とされている。
自分なら、資金繰り表を次のように分ける。
| 箱 | 主な税目 | 確認先 |
|---|---|---|
| 国税 | 法人税・地方法人税 | e-Tax、税務署、税理士 |
| 都道府県税 | 法人住民税・法人事業税等 | eLTAX、都道府県 |
| 市町村税 | 法人市民税等 | eLTAX、市町村 |
会社に複数の事務所がある場合などは、地方税の分割基準も関係し得る。この記事だけで判断せず、所在地と申告先を税理士へ伝えて確認したい。
確認5:紙が来ないときは、e-Tax・eLTAXと前期申告書を確認する
紙の予定申告書が届かない理由は、免除基準だけとは限らない。
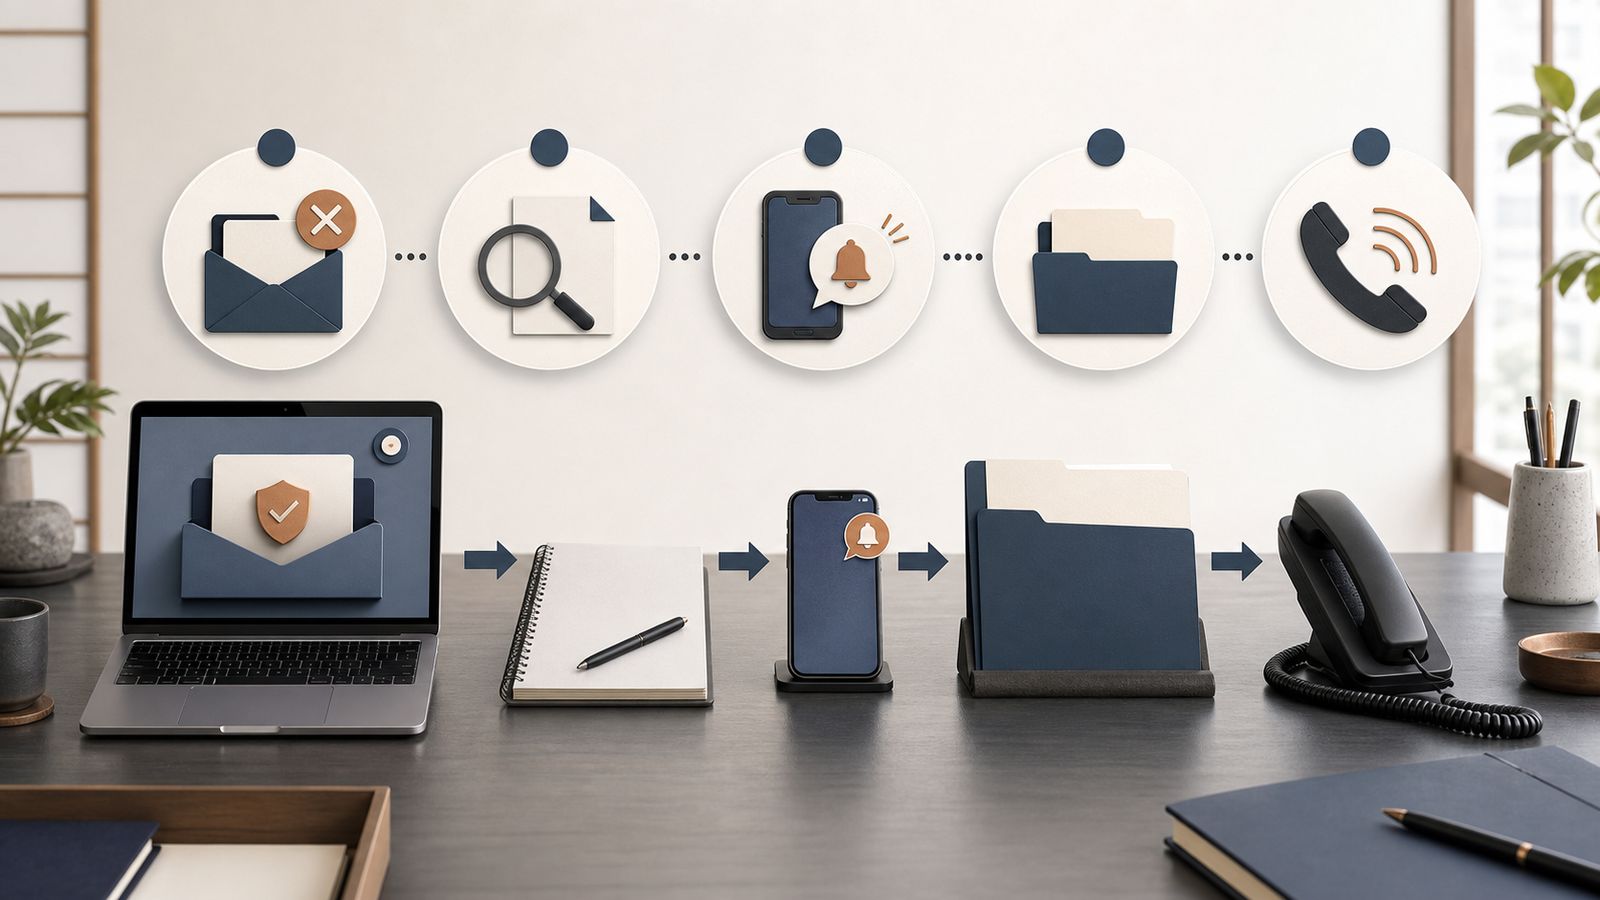
国税庁は、前事業年度の法人税確定申告書をe-Taxで提出した法人について、法人税の予定申告書用紙を送らず、メッセージボックスへお知らせを格納する運用を案内している。自治体側も、紙の送付、プレ申告データ、eLTAXでの通知など運用が分かれる。
だから、通知が見当たらないときは、次の順で確認する。
- 前期の法人税申告書で前期実績基準額を確認する
- e-Taxのメッセージボックスを確認する
- eLTAXのメッセージやプレ申告データを確認する
- 税理士が代理受領していないか確認する
- 所轄税務署・自治体へ中間申告の要否と期限を確認する
「郵便がない」は、納税義務がないことの証明ではない。逆に、用紙が届いたことだけで、記載額や申告方法が自社の現状に最適だと決めることもできない。
経営者用:通知を受けた日に作る1枚メモ
税務書類を受け取ったら、経理担当や税理士へ転送する前に、次の1枚を作っておくと資金繰りの会話が早い。
| 項目 | 記録する内容 |
|---|---|
| 対象会社 | 法人名を社内識別できる形で記載 |
| 税目 | 法人税、地方法人税、法人住民税、法人事業税等 |
| 申告方法候補 | 予定申告/仮決算による中間申告 |
| 申告・納付期限 | 公式案内または税理士確認済みの日付 |
| 予定額 | 前期申告書・通知・税理士計算の出所を明記 |
| 今期前半の業績 | 売上、粗利、営業利益、現預金の前年差 |
| 資金繰りへの反映 | 支払月、支払口座、支払後残高 |
| 確認者 | 税理士、社内担当、所轄官庁 |
この表の目的は、経営者が税額を独断で決めることではない。税理士へ「どうすればよいですか」と丸投げするのではなく、「この会社は前期実績基準額がいくらで、今期前半はどの程度落ちており、支払後残高はいくらになるか」を共有できる状態にすることだ。
まとめ:封筒を恐れる前に、税目・期限・基準額・今期業績を分ける
法人税の中間申告で最初に確認するのは、封筒の厚さでも口座残高だけでもない。
- 当期分の前払いであり、確定申告で精算される
- 原則期限は事業年度開始後6か月を経過した日から2か月以内
- 予定申告額は前期実績基準額で計算する
- 業績悪化時の仮決算方式には条件と事務コストがある
- 地方法人税は国税で、法人住民税・法人事業税等とは分ける
- 紙が来なくてもe-Tax・eLTAXと前期申告書を確認する
税金は、利益が出た証拠である一方、現金が出ていく予定でもある。決算時だけ税額を見るのではなく、年間資金繰り表へ中間申告月を先に置いておく。これだけでも、通知を開けた瞬間の焦りはかなり小さくなる。
この記事は2026年8月12日時点の公的資料を基にした一般的な整理であり、個別の税務判断を示すものではない。会社の事業年度、組織再編、通算制度、事務所所在地、申告期限延長の有無などで取扱いが変わるため、実際の申告・納付は顧問税理士、税務署、関係自治体へ確認してほしい。

コメント