算定基礎届を提出し終えると、「あとは9月の給与で新しい社会保険料へ変えればよい」と考えたくなります。
しかし、制度上の「9月分から適用」と、給与明細へ反映する「9月支給から控除」は同じとは限りません。
日本年金機構によると、4月・5月・6月の報酬を基に定時決定した標準報酬月額は、9月から翌年8月までの各月に適用されます。一方、当月支給の給与から前月分の保険料を差し引く会社なら、9月分の新しい保険料が給与明細へ現れる確認地点は通常10月支給時です。
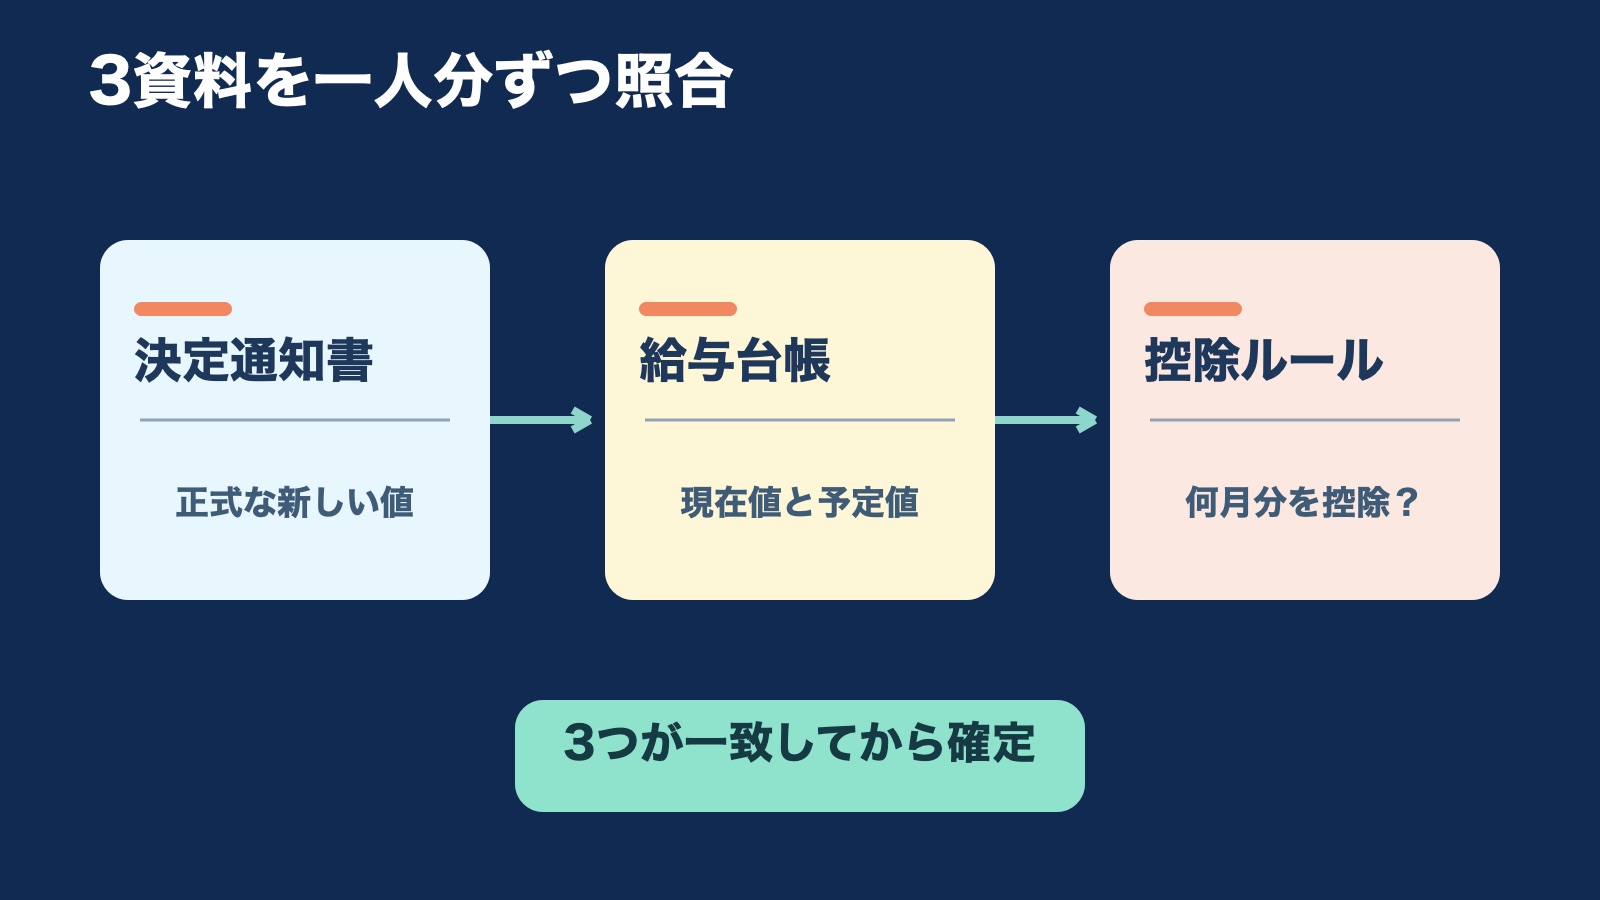
給与担当者が先にそろえたいのは、次の3資料です。
- 日本年金機構から届いた標準報酬月額の決定通知書
- 給与計算システムまたは給与台帳の現在値
- 何月分を何月支給給与から差し引くか分かる社内ルール
支給月だけで判断せず、一人分を最後まで照合してから全員へ広げる。これがこの記事の結論です。
この記事は2026年8月15日に公式資料を確認した一般的な点検手順です。個別の標準報酬月額、保険料額、控除方法、随時改定の該当性は断定しません。通知書、会社の締日・支払日、加入先の保険料額表をそろえ、判断が割れる場合は管轄の年金事務所または社会保険労務士へ確認してください。
「9月適用」は、まず9月分の保険料の話
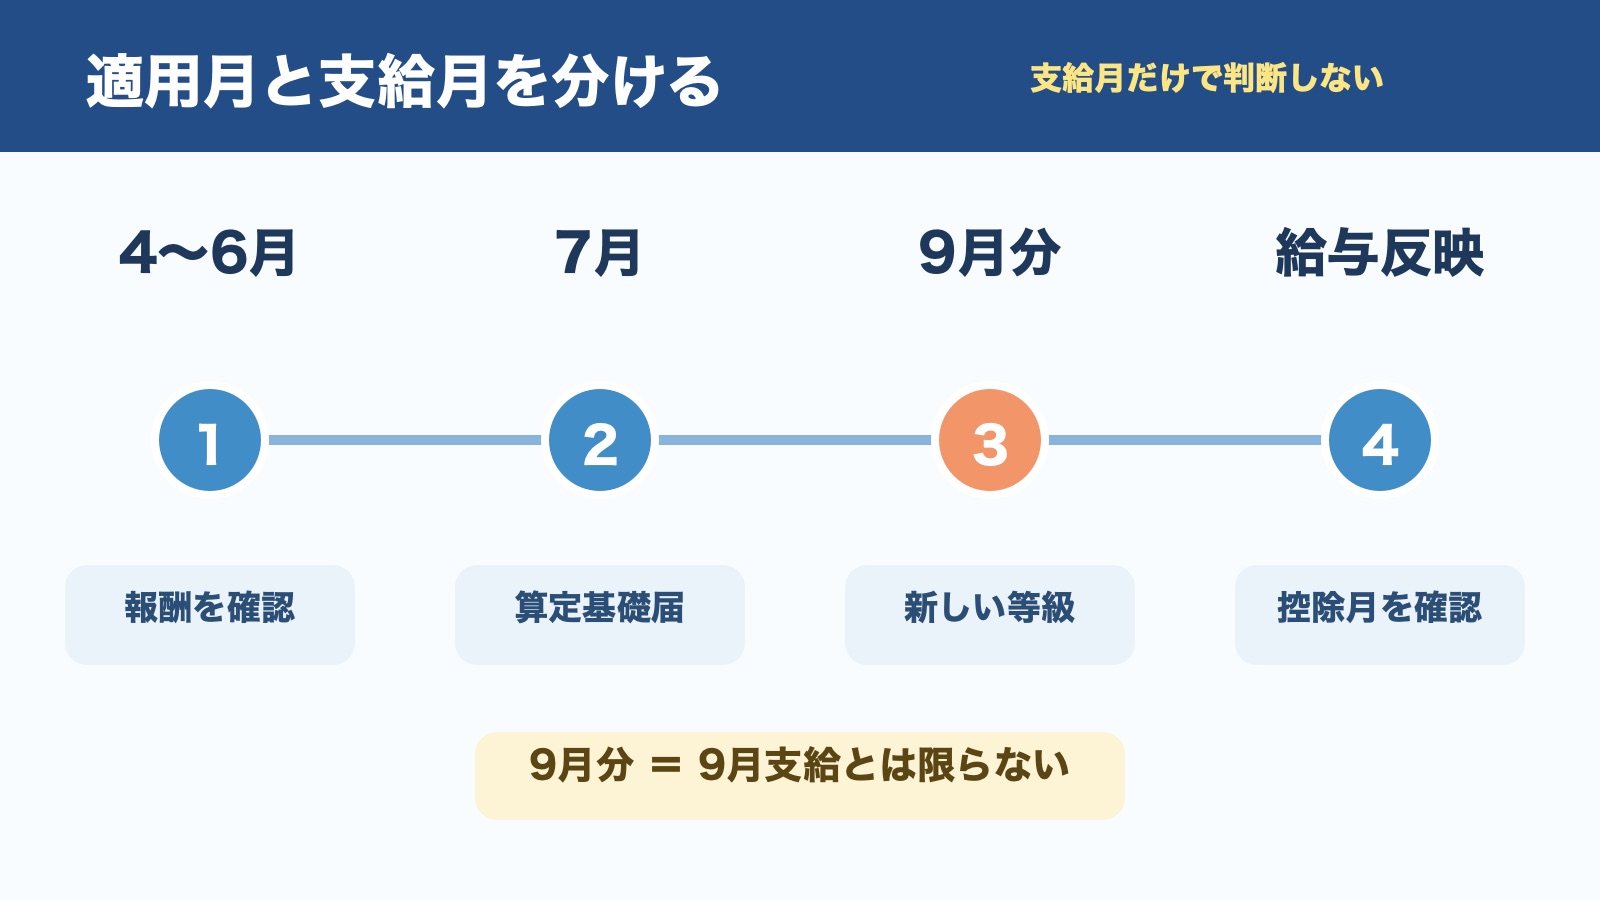
定時決定では、事業主が7月1日現在の被保険者について、原則として4月・5月・6月に支払った報酬を届け出ます。決定し直された標準報酬月額は9月から翌年8月まで使われます。
ここで、次の3つの日付を分けます。
| 日付 | 意味 | 確認資料 |
|---|---|---|
| 適用月 | 新しい標準報酬月額を社会保険上使う月 | 決定通知書 |
| 給与支給月 | 従業員へ給与を支払う月 | 給与台帳・給与カレンダー |
| 控除対象月 | その給与から何月分を差し引くか | 給与システム設定・過去の給与台帳 |
日本年金機構は「当月支払う給料から前月の標準報酬月額にかかる保険料を差し引くことができる」とし、5月の給料で4月分を差し引く例を示しています。会社がこの前月分控除で運用しているなら、9月分は10月支給給与が基本の確認地点です。
ただし、システムの設定名だけで決めてはいけません。過去の給与台帳を一人分たどり、実際に何月分をどの支給日で控除してきたかを確認します。
3資料を一列へ並べる
1.決定通知書を正本にする
最初に見るのは、算定基礎届を出したときの控えではなく、日本年金機構が処理した結果である決定通知書です。
管理表には、社内従業員ID、健康保険と厚生年金それぞれの標準報酬月額、適用月、従前値、例外確認、入力者、確認者を置きます。公開用資料や画面共有には、氏名、基礎年金番号、生年月日、実給与を出しません。
決定後は、被保険者本人へ決定内容を速やかに通知するよう公式ガイドブックでも案内されています。給与マスターの更新だけで終わらせず、本人通知の担当と実施日も管理します。
2.給与台帳は「現在値」と「反映予定値」を分ける
通知書を見ながら直接上書きすると、変更前の状態が分からなくなります。更新前に、現在値、控除対象月、次回給与の締日・支払日、反映予定日、出力日時を保存します。
| 従業員ID | 通知書の新値 | 給与マスターの現在値 | 反映する保険料月 | 反映予定支給日 | 状態 |
|---|---|---|---|---|---|
| A-001 | 通知書から転記 | 更新前データ | 9月分 | 自社ルールで確定 | 未入力/入力済み/照合済み |
この表は個別保険料を計算する表ではなく、正式通知と給与設定の不一致を見つけるための表です。
3.控除月を給与カレンダーへ置く
給与締日、給与支払日、その給与から控除する保険料月、新標準報酬月額の初回反映日を一列へ置きます。
全員分を一括変更する前に、匿名ID一人だけで次を通します。
- 決定通知書の新しい値を確認する
- 給与マスターの旧値を保存する
- 9月分をどの給与支給日で控除するか確認する
- 正しい年度・加入先の保険料額表を選ぶ
- テスト計算結果と旧設定を比較する
- 別の担当者が通知書から逆向きに照合する
- 合格後に全員分へ広げる
「入力した画面をもう一度見る」だけでは、同じ思い込みを繰り返します。確認担当者は通知書から給与画面へ、入力時とは逆向きにたどります。
保険料額表は年度・加入先を別に確認する
標準報酬月額が正しくても、古い年度や別の都道府県支部の表を使えば、控除額は合いません。
協会けんぽの場合は、都道府県支部、年度、年齢による介護保険の対象などを確認します。健康保険組合へ加入している会社は、その組合の案内を使います。この記事では個人別保険料を計算しません。
利用できる事業所では、10月に作成される基本保険料算出内訳書なども使い、決定通知書、給与台帳、納付側の人数・増減を三段階で照合します。個人別の値が合っていても、資格取得・喪失者の対象人数が違えば事業所全体では一致しません。
通常処理から外して確認する人
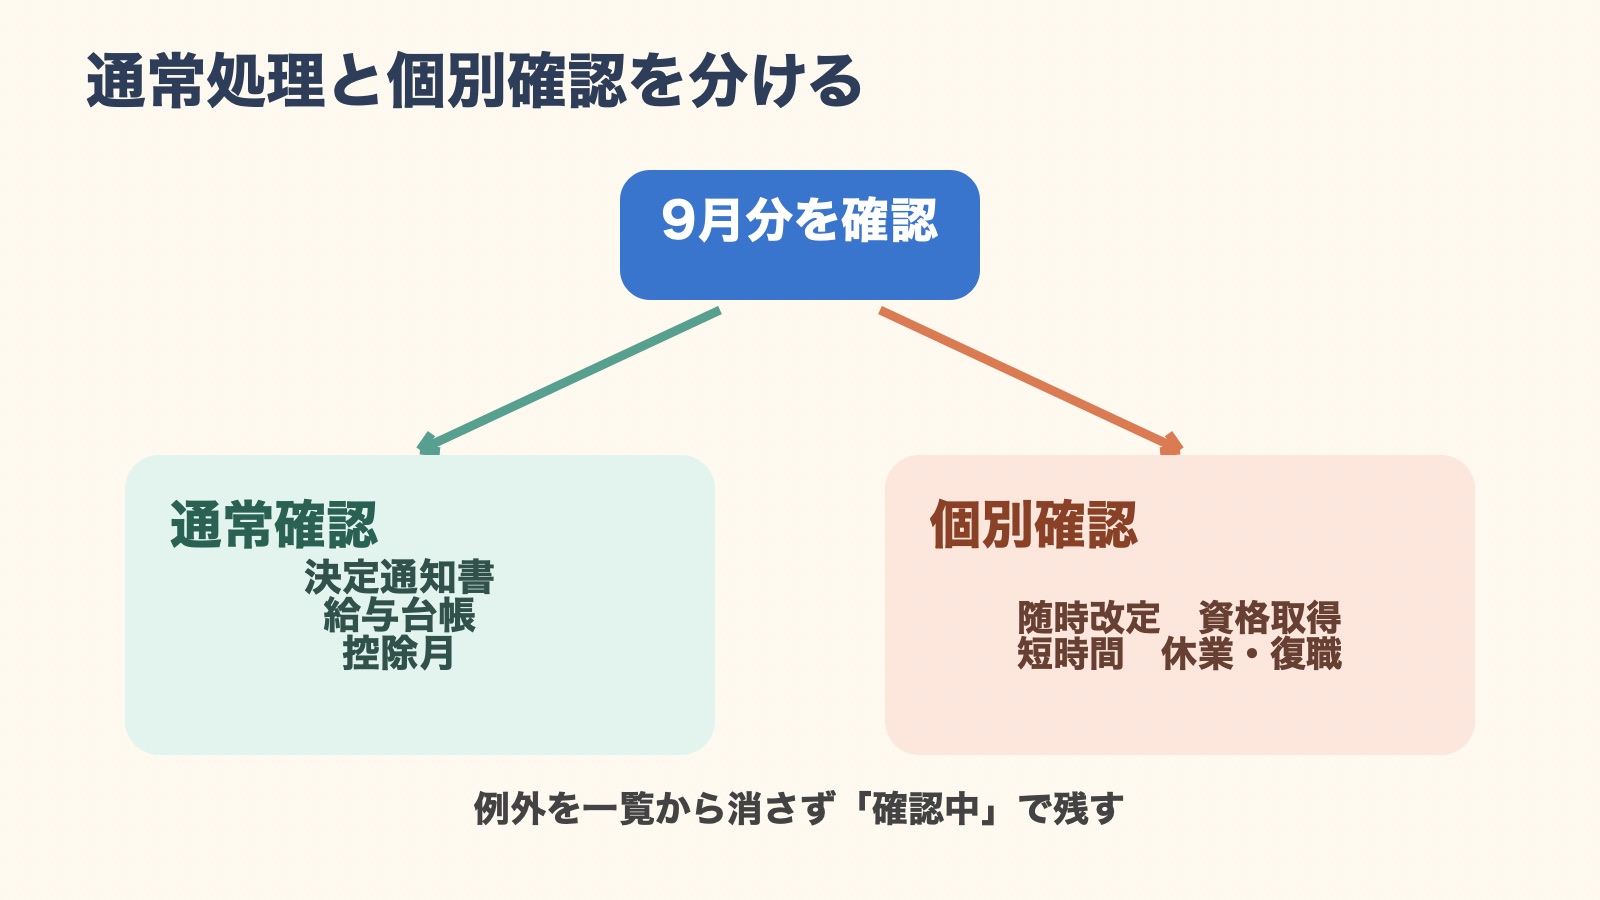
全員を同じルールで一括更新しないでください。
- 6月1日以降に資格取得した人など、算定基礎届の対象外となる人
- 7月・8月・9月の随時改定に該当する人
- 短時間就労者・短時間労働者
- 二以上の事業所に勤務する人
- 70歳以上被用者
- 育児休業等終了時改定の検討対象
- 資格取得・資格喪失が給与締日と近い人
- 遡及昇給や給与訂正がある人
日本年金機構は、7月・8月・9月の随時改定に該当する場合、随時改定で決定した標準報酬月額が優先されると案内しています。「算定基礎届を出したから終了」とせず、固定的賃金に変動があった人を別一覧にします。
短時間労働者などは支払基礎日数の扱いが一般の被保険者と異なる場合があります。社内の呼称だけで処理せず、被保険者区分と公式要件を確認します。
30分で始める反映前チェック
最初の10分:3資料をそろえる
- 標準報酬月額の決定通知書
- 更新前の給与マスターまたは給与台帳
- 給与締日・支払日・控除対象月が分かる資料
一つでも不足していれば、一括更新を始めません。
次の10分:一人分だけ最後まで通す
匿名ID一人について、通知書、新旧値、9月分の控除給与、保険料額表、テスト計算、承認者を埋めます。値が変わらない人も「確認済み」を残します。
最後の10分:例外者を分離する
例外者を一覧から消すのではなく、「個別確認中」として残します。差が見つかった場合は、通知書と給与マスターのどちらかを推測で直さず、原因、対象月、対象者、訂正日、本人説明の要否を記録します。
よくある質問
新しい標準報酬月額は、必ず9月支給給与から使いますか?
必ずとは言えません。定時決定した標準報酬月額は9月分から適用されますが、給与明細へ反映する支給月は、何月分を何月支給給与から控除しているかで確認します。
7月に昇給した人は、定時決定の額を使えばよいですか?
随時改定の要件確認が必要です。7月・8月・9月の随時改定に該当する場合は随時改定が優先されます。個別要件は公式資料と専門窓口で確認します。
決定通知書が届く前に給与マスターを変更してもよいですか?
提出控えや予想額だけで本番値を確定するのは避けます。電子データを含む正式な処理結果と照合してから反映します。
まとめ:月名ではなく、3資料をつなぐ
標準報酬月額の9月反映は、次の順で確認します。
- 決定通知書で新しい値と対象者を確認する
- 給与台帳で現在値と反映予定値を分ける
- 締日・支払日・控除方法から9月分を反映する支給日を決める
- 加入先・年度・条件に合う保険料額表を使う
- 一人分のテスト後に全員へ広げる
- 随時改定や資格取得などを通常処理から分ける
- 納付側の情報でも人数・増減を再照合する
まず一人分だけ、決定通知書、給与台帳、控除月を一列へ並べてください。三つがつながれば、全員分へ展開できます。一つでも空欄なら、給与確定前に止めて確認します。
社会保険へ加入する対象者そのものを整理したい場合は、社会保険の適用対象を3群で確認する記事へ進めます。最低賃金と給与設定を混同しないための確認は、最低賃金の確認手順で整理しています。
公式資料
- 定時決定(算定基礎届)|日本年金機構(更新日2026年5月21日、確認日2026年8月15日)
- 厚生年金保険料等の納付|日本年金機構(更新日2026年4月1日、確認日2026年8月15日)
- 算定基礎届と月額変更届ではどちらが優先されるか|日本年金機構(確認日2026年8月15日)
- 電子データで受け取れる各種情報・通知書の詳細|日本年金機構(確認日2026年8月15日)
- 令和8年度の協会けんぽの保険料率|全国健康保険協会(確認日2026年8月15日)

コメント