NISA口座なのに、配当金や分配金の明細に「所得税」「住民税」「外国税」などが表示されることがあります。このとき、すぐに「証券会社の間違い」「確定申告すれば全額戻る」と決めないでください。原因は、商品と税の種類によって異なります。
結論
国内上場株・ETF/REITなら、まず配当金受取方式が株式数比例配分方式だったかを権利確定時点で確認する。投資信託の分配金と外国株の外国税は別分岐にする。
税引きの理由と、証券会社の設定確認、税務上の確認を混同せず次の一手を決められる。
この記事は、2026年8月29日に国税庁、金融庁、日本証券業協会の公式資料を確認して作成した一般情報です。個別の税務申告や投資判断は、手元の明細を用意した上で税務署の相談窓口や税理士、取引証券会社へ確認してください。
60秒で分ける4つの確認先
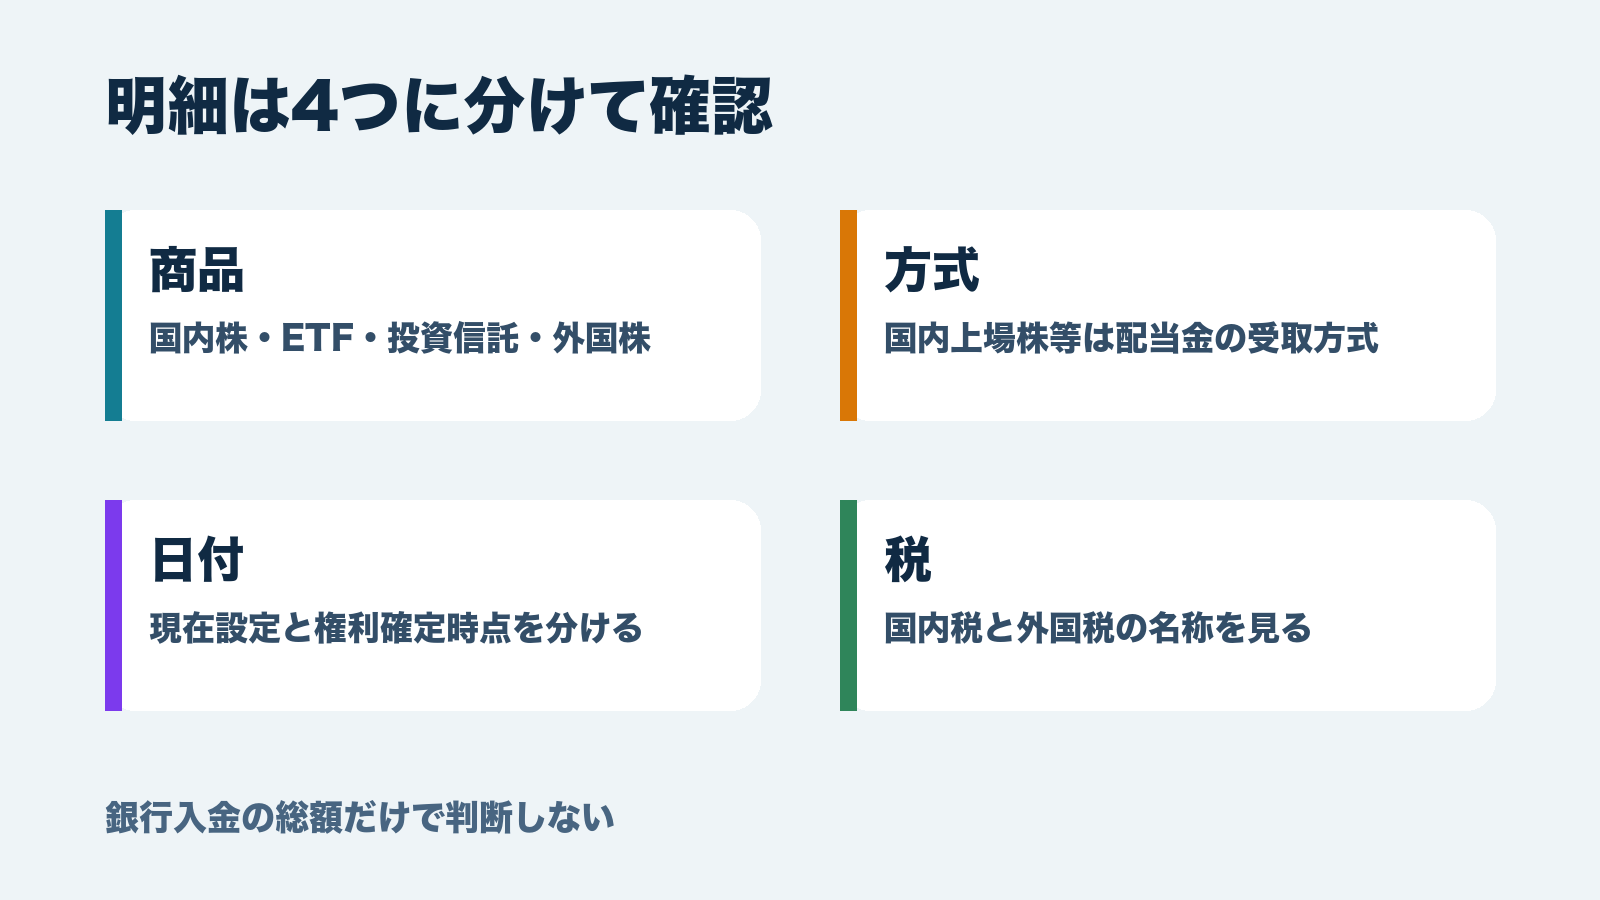
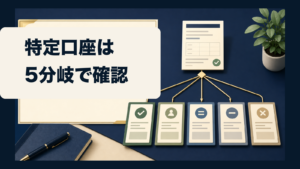
課税の原因を追う前に、「受取額が想定より少ない」という症状を四つに分けます。使うのは商品種類・受取方式・権利確定日・税の種類を分ける4分岐表です。
| 最初に見る項目 | 明細で確認すること | 次に見ること |
|---|---|---|
| 商品種類 | 国内上場株、ETF/REIT、株式投資信託、外国株のどれか | 同じ「配当」と考えず、商品別の分岐へ進む |
| 受取方式 | 国内上場株等が株式数比例配分方式だったか | 銀行口座や配当金領収証での受取でないか確認する |
| 権利確定日 | 対象配当の基準日と、受取方式の変更日 | 今の設定ではなく、基準日までに取次が間に合ったか見る |
| 税の種類 | 国内の所得税・住民税か、外国税か | 受取方式の問題と外国の源泉徴収を分ける |
この手順を使える条件は、対象口座、商品種類、配当または分配金の明細を本人が確認できる場合です。銀行入金の総額だけでは、どの税が引かれたかを分けられません。
国内上場株・ETF/REITは受取方式を確認
国税庁は、NISAで非課税となる上場株式等の配当等を、非課税口座を開設している金融商品取引業者等を経由して交付されるものに限っています。実務上のキーワードが「株式数比例配分方式」です。
日本証券業協会は、NISA口座の国内上場株式の配当金、ETF・REITの分配金を非課税で受け取るには、証券会社の取引口座で受け取るこの方式が必要と説明しています。配当金領収証方式、登録配当金受領口座方式、個別銘柄指定方式で受け取ると、NISAで買った国内上場株でも20.315%が源泉徴収されます。
「NISA口座に入金された」だけでは判定できない
取引画面では、口座区分と受取方式を別々に確認します。「NISA預り」と表示されていても、配当受取方式が銀行口座受取なら配当は課税扱いになります。逆に、株式数比例配分方式であれば、保有残高に応じて各証券会社の口座へ配当が入ります。
受取方式はNISA口座だけの設定ではない
日本証券業協会のFAQでは、株式数比例配分方式を選ぶと、同じ証券会社だけでなく、他の証券会社で保有する上場株式にも自動的に適用されると説明しています。証券会社ごとに異なる方式は選べません。
そのため、一社のNISA画面だけを見て「この口座だけ変えればよい」と考えるのは危険です。複数の証券会社を利用している場合、他口座の受取方法も変わることを理解してから手続します。また、信託銀行等の「特別口座」に上場株式があると、株式数比例配分方式を利用できない場合があります。
現在の設定と権利確定日時点の設定を分ける
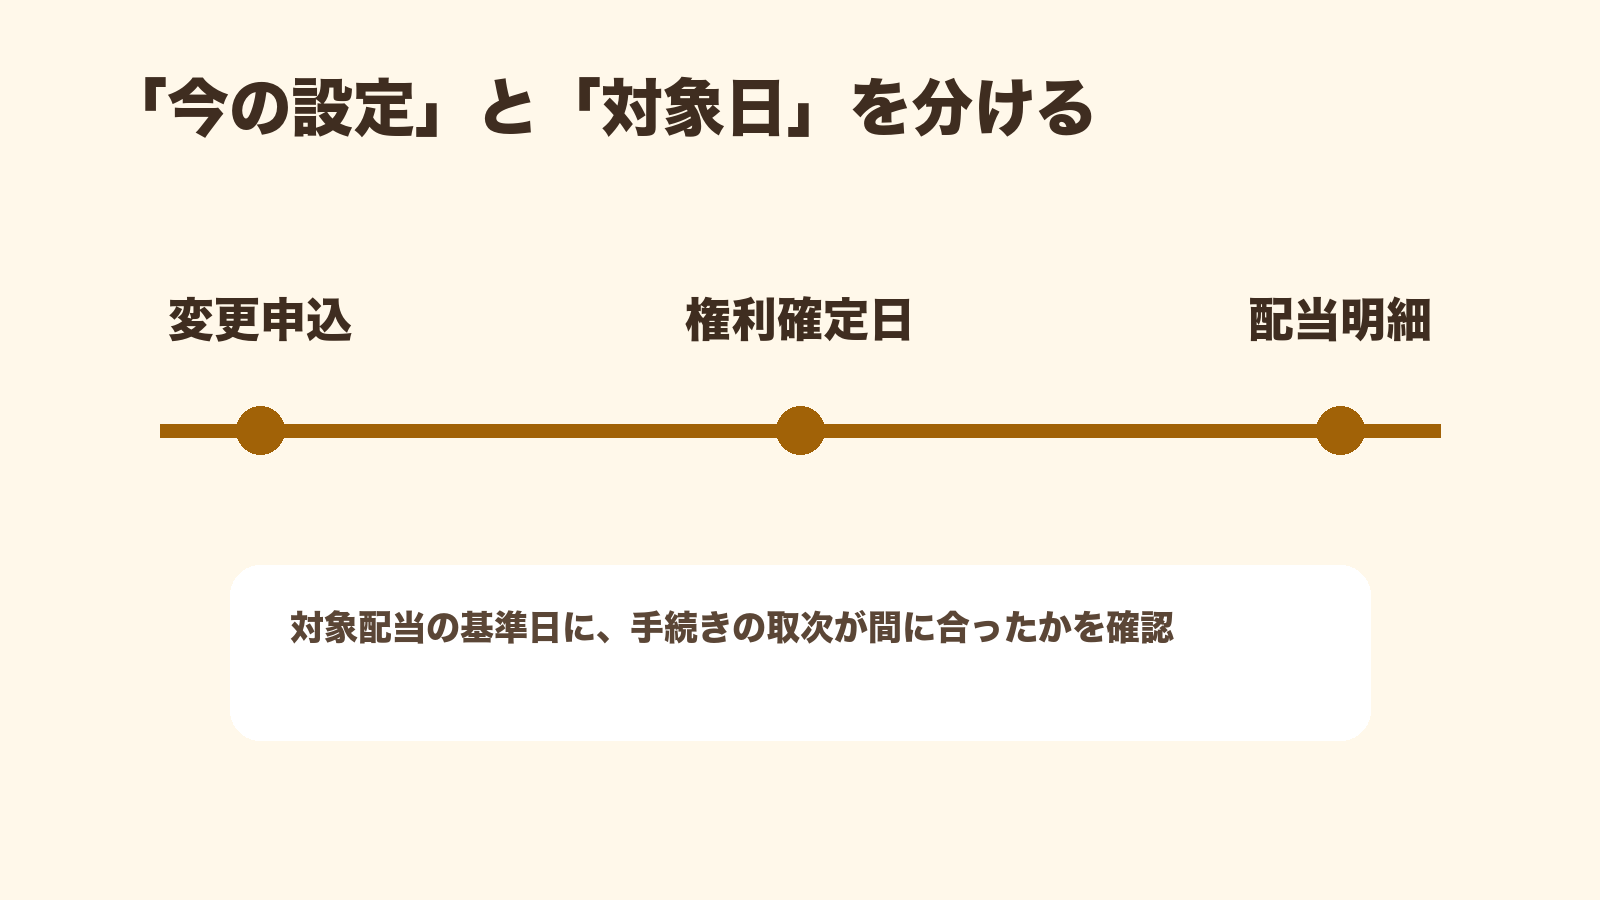
明細を見てから株式数比例配分方式へ変えても、過去の配当の扱いは変わりません。日本証券業協会は、たとえば3月31日が配当基準日の銘柄なら、その日までに証券会社から証券保管振替機構へ手続きが取り次がれる必要があると案内しています。
確認は次の三点で行います。
- 配当金の対象銘柄と権利確定日を確認する
- 証券会社の画面や受付記録で、受取方式の変更申込日と取次状況を確認する
- 「現在は株式数比例配分方式」で済ませず、対象の基準日に間に合ったか証券会社へ確認する
SBI証券の公式FAQも、権利確定日以降に同方式を登録した場合、NISA保有分であってもその配当は非課税にならないと説明しています。操作画面や取次日数は証券会社で異なるため、権利確定日の直前ではなく余裕を持って手続してください。
確定申告で「NISAの非課税」に戻すことはできない
受取方式が原因で国内上場株式等の配当が課税された場合、確定申告で後からNISAの非課税配当に戻すことはできません。日本証券業協会はこの点を明記しています。
ただし、「確定申告が無意味」ということではありません。株式数比例配分方式以外で課税された配当は、NISAの非課税特例としてではなく、課税配当として扱われます。条件によっては、総合課税で配当控除を検討したり、申告分離課税で特定口座・一般口座の上場株式等の譲渡損失と通算したりできる場合があります。
ここは個別性が高い部分です。申告の選択は、他の配当、株式の譲渡損益、総所得、住民税や社会保険料への影響によって有利不利が変わり得ます。本記事だけで申告方法を決めず、年間取引報告書と配当の支払通知書を用意して、国税庁や専門家へ確認します。「NISAの非課税へ戻す」と「課税配当を申告する」は別の判断です。
NISA口座内の売却損については、税務上なかったものとみなされ、他口座の利益との損益通算や繰越控除はできません。配当課税と売却損の話を分けたい場合は、NISAの損失と損益通算を分けて考えるを参照してください。
株式投資信託は普通分配金と特別分配金を分ける
投資信託の分配金に、国内上場株式の配当受取方式のルールをそのまま当てはめないでください。日本証券業協会は、NISA口座の株式投資信託の分配金については、株式数比例配分方式の手続きをしなくても非課税になると説明しています。
| 分配金の種類 | 意味 | NISAでの見方 |
|---|---|---|
| 普通分配金 | 運用によって生じた収益から支払われる利益部分 | NISA口座では非課税 |
| 元本払戻金(特別分配金) | 投資した元本の一部払戻し | もともと課税対象外で、NISA特有の非課税メリットではない |
分配金の決算報告や取引明細に「普通分配金」「元本払戻金」の区分があるかを見ます。「非課税で受け取った」という結果が同じでも、普通分配金と元本払戻金では意味が異なります。分配額の多さだけで運用成績を判断せず、分配後の基準価額と元本の変化も確認してください。
外国株の配当は現地税と日本の税を分ける
NISAは日本の非課税制度です。外国株の配当では、日本側の所得税・住民税がNISAで非課税になっても、投資先の国で現地税が徴収されることがあります。「税金が引かれている」という表示だけで、国内上場株式の受取方式ミスと断定しないでください。
国税庁の外国税額控除の説明では、NISAの非課税口座内上場株式等の配当等に対して課された外国所得税額は、居住者の外国税額控除の対象にならないと明記されています。「外国税は確定申告すれば取り戻せる」という課税口座の一般論を、NISA口座へそのまま当てはめないのが重要です。
実際の現地税率や明細の表示は、投資先国、租税条約、商品、証券会社の処理等で異なります。国名や一般的な税率を当てはめるより、支払通知書の「外国所得税」「現地源泉税」等の名称と金額を保存し、証券会社の公式案内と照合します。
明細から原因を特定する手順
作業を二段階に分けます。最初は取引報告書や入出金明細で商品種類と引かれた税の名称を確認する。次に国内上場株等は配当金受取方式と権利確定時点を確認し、投資信託と外国株は別分岐で確認する。この順序なら、必要ない設定変更や確定申告の思い込みを減らせます。
ステップ1:対象の口座と入金を1件に絞る
総合口座の残高ではなく、対象の配当・分配金の明細を1件開きます。口座区分、銘柄・ファンド名、支払日、税引前金額、所得税、住民税、外国税、税引後金額を写します。口座番号や本人情報をチャット、SNS、不特定多数が見るフォームに貼らないでください。
ステップ2:商品を4つに分ける
- 国内上場株式
- 国内上場ETF/REIT
- 株式投資信託
- 外国株式・海外ETF
国内上場株式とETF/REITは受取方式の確認へ、株式投資信託は分配金区分の確認へ、外国株式は現地税の確認へ進みます。国内取引所に上場する外国株式などの例外は、銘柄と証券会社の公式案内を個別に確認します。
ステップ3:国内株等は方式と日付を並べる
証券会社の現在の受取方式、設定変更日、対象銘柄の配当基準日を一行に並べます。現在設定が正しくても、基準日後の変更なら今回の課税を説明できます。画面で履歴が分からないときは、証券会社の公式サポートへ「対象の配当基準日時点での受取方式」を問い合わせます。
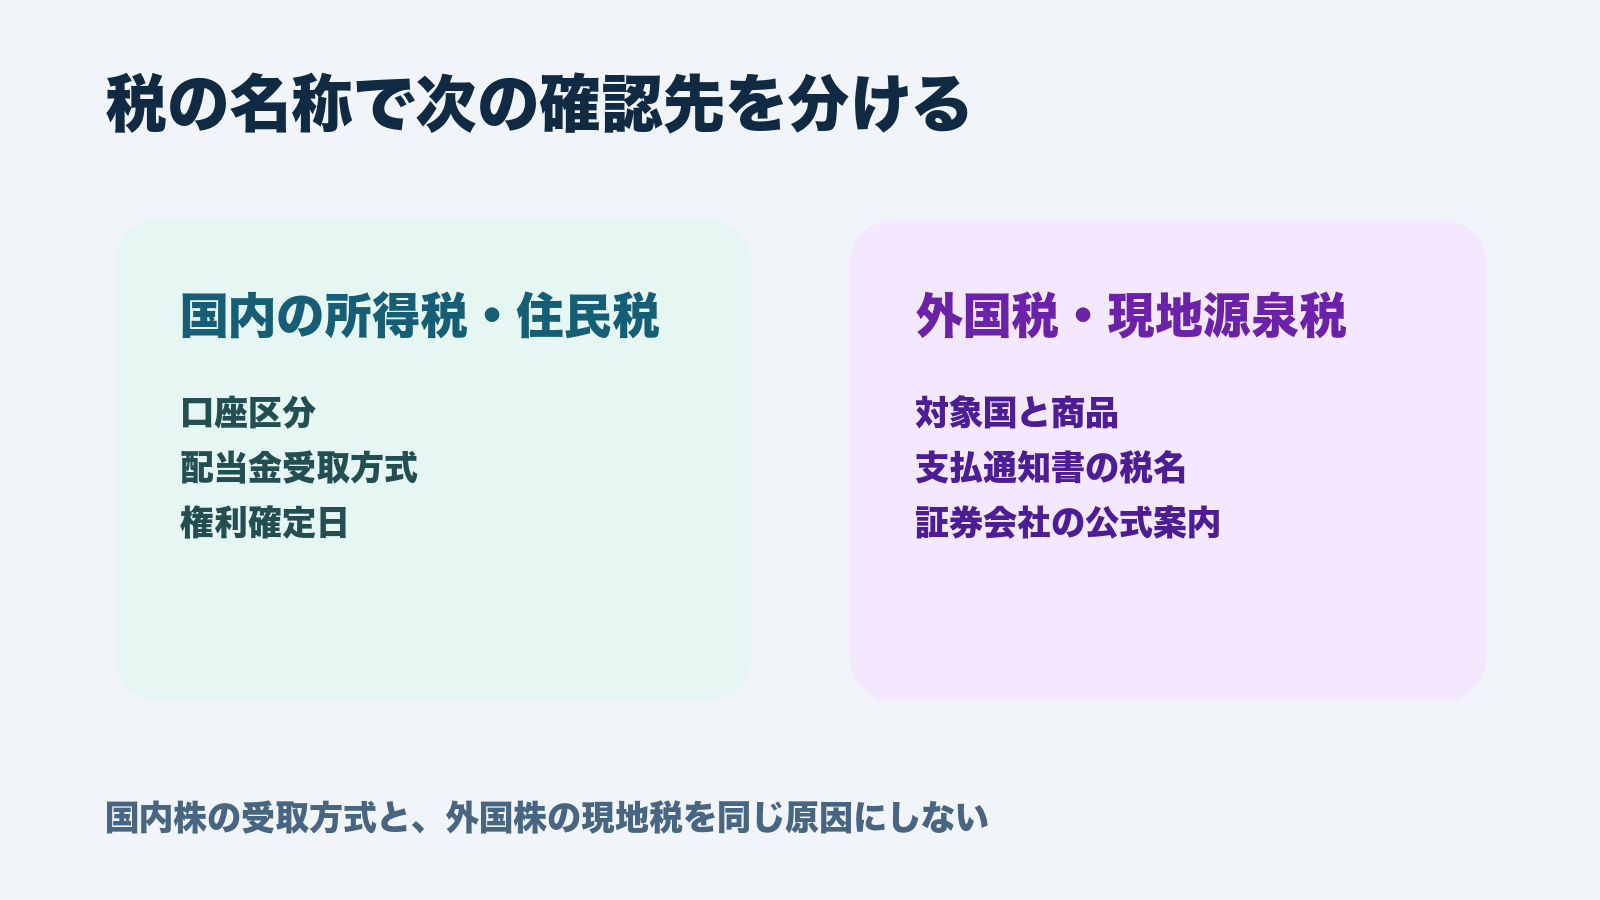
ステップ4:税の名称で次の窓口を決める
| 明細の表示 | まず確認する窓口 | 用意する資料 |
|---|---|---|
| 国内の所得税・住民税 | 証券会社に口座区分・受取方式・基準日を確認 | 配当明細、受取方式画面、変更履歴 |
| 外国税・現地源泉税 | 証券会社に国・商品・税率の表示内容を確認 | 配当明細、支払通知書、銘柄情報 |
| 税表示はないが受取額が少ない | 証券会社に為替・手数料・端数処理等の内訳を確認 | 税引前額、現地通貨額、換算レート、諸経費表示 |
よくある4ケースを混ぜない
ケース1:国内株で銀行口座受取になっていた
国内上場株式をNISAで保有していても、登録配当金受領口座方式や個別銘柄指定方式で銀行口座へ受け取ると課税されます。この場合の対応は、今回分を無理にNISA非課税へ戻そうとすることではありません。次回以降の配当に向け、複数証券会社への影響も確認して受取方式を検討します。
ケース2:現在は正しい設定だが、基準日に間に合っていない
配当支払後に株式数比例配分方式へ変更した場合、現在の画面は正しく見えます。しかし、判定基準は対象配当の基準日です。受付日だけでなく、証券保管振替機構への取次状況を確認します。
ケース3:投資信託の元本払戻金だった
元本払戻金は、運用利益への非課税ではなく、元本の一部が戻ったためもともと課税対象外です。「税が引かれていない」ことをNISAの運用利益と同じ意味にせず、個別元本の変化を確認します。
ケース4:外国株で現地税だけが引かれていた
この場合、国内株の受取方式を変えても原因は解消しません。明細で現地税の名称、対象国、税引前額と税額を確認します。NISA口座の外国所得税額は外国税額控除の対象外であるため、確定申告で戻る前提で計算しないでください。
セキュリティを守りながら証券会社へ確認する
配当明細には、口座番号、本人名、残高、銘柄、取引日時などが記載されます。公開チャットやSNSにスクリーンショットを貼らないでください。問い合わせは、ブックマークまたは公式サイトを自分で開き、ログイン後の公式サポートから行います。メールやSMSのリンクだけを入口にしません。
証券会社へは、次の順で聞くと整理しやすくなります。
- この配当・分配金の商品区分は何か
- 明細の税名称は国内税か外国税か
- 対象の権利確定日時点の配当金受取方式は何か
- 受取方式の変更申込日と取次完了日はいつか
- 次回以降に反映するための申込期限はいつか
外国株の現地課税、株式投資信託の普通分配金・特別分配金、他口座との受取方式一括設定は同じ結論にまとめない。一つの画面だけですべてを解釈せず、商品・方式・日付・税名称を別欄で残します。
よくある質問
NISAなのに20.315%が引かれたのは間違いですか?
商品と受取方式によります。国内上場株式、ETF、REITで株式数比例配分方式以外の受取なら、NISA保有分でも20.315%が源泉徴収されます。一方、外国株なら外国税の可能性があります。明細の税名称まで確認してください。
いま株式数比例配分方式に変えれば、今回の税金も戻りますか?
戻りません。対象配当の基準日時点の設定が判定に関係します。今後の配当に向けた変更として、取次に必要な日数を証券会社へ確認してください。
確定申告すれば源泉徴収額は全額戻りますか?
全額戻るとは限りません。受取方式で課税された配当をNISA非課税へ変えることはできません。課税配当として配当控除や損益通算を検討できる場合はありますが、結果は個別の所得・取引によります。外国株のNISA配当に課された外国税は、外国税額控除の対象外です。
投資信託でも配当金受取方式の変更が必要ですか?
株式投資信託の分配金には、国内上場株式の株式数比例配分方式の条件を当てはめません。NISA口座の普通分配金は非課税で、元本払戻金はそもそも課税対象外です。明細の分配金区分を確認してください。
受取方式を変えると他社口座にも影響しますか?
はい。株式数比例配分方式は複数の証券会社で保有する上場株式に一括して適用されます。他社の特定口座・一般口座での配当受取にも影響するため、全口座の受取希望を確認してから変更します。
まとめ:商品、方式、日付、税名称の順で見る
NISA配当の税引きは、「NISAだからおかしい」と一括りにせず、明細から分解します。国内上場株式、ETF、REITなら株式数比例配分方式と基準日、株式投資信託なら普通分配金と元本払戻金、外国株なら現地税を確認してください。
まず明細の商品種類と税の名称を確認し、国内上場株等は受取方式と権利確定日、投資信託は分配金区分、外国株は現地課税へ分けてください。
その上で、証券会社の配当金受取方式と権利確定日を確認し、税引き明細を保存する。設定の修正は次回以降への対応、確定申告は課税配当や外国税の個別判断として分ければ、問い合わせ時に必要な情報がそろいます。
確認した公式資料
- 国税庁「No.1535 NISA制度」
- 日本証券業協会「NISAのよくある質問」
- 国税庁「No.1240 居住者に係る外国税額控除」
- 金融庁「NISA早わかりガイドブック」
- SBI証券「NISA口座の国内上場株式の配当金受領方法」
最終確認には、商品種類・受取方式・権利確定日・税の種類の4分岐チェック表を使い、明細と公式資料を並べてください。
※この記事には広告(アフィリエイトリンク)が含まれます。
NISA配当の税引き理由を1件だけ確認するなら、国税庁・金融庁・日本証券業協会の一次資料で足り、この本を買う必要はありません。NISAだけでなく特定口座や株式・投資信託の税務を一冊で横断して手元の取引記録と照合したい人には、2026年度版『投資家のための税金読本』が補助資料になります。個別の申告判断や投資判断は、税務署・税理士・証券会社への確認を優先してください。
2026年8月29日に確認した表示価格は1,760円です。


表示価格は確認時点のもので、変わる場合があります。
送料・ポイント・会員条件を含む最終価格はリンク先で確認してください。
購入しない場合も、記事末尾の国税庁・金融庁・日本証券業協会の一次資料から同じ確認を続けられます。


コメント