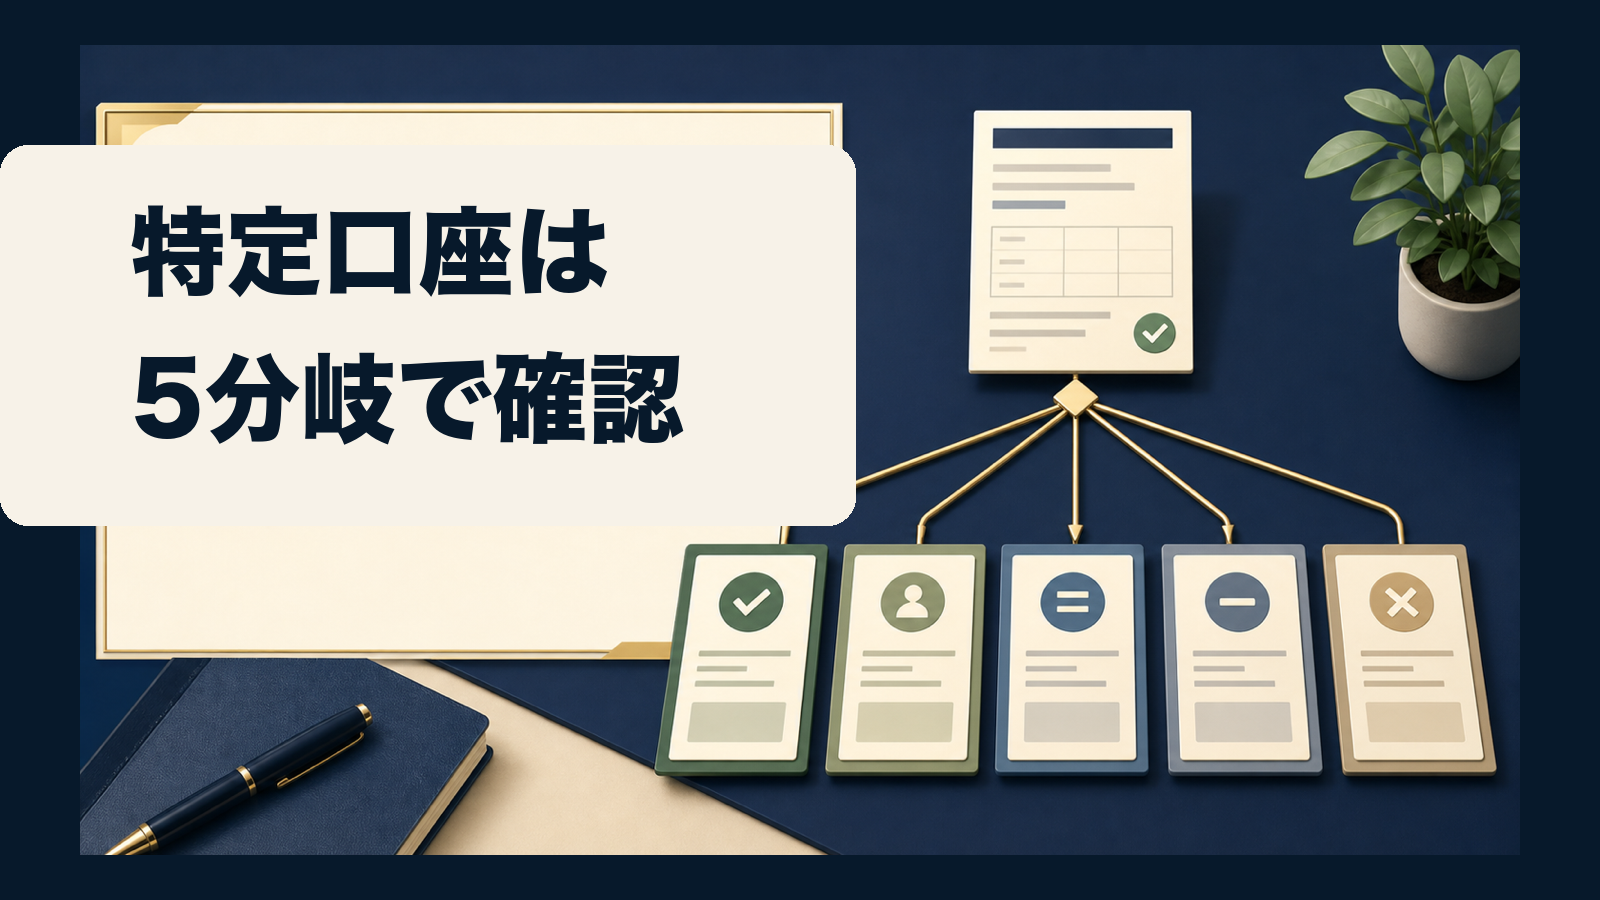
特定口座の確定申告は、「利益が20万円以下か」だけで決めない。最初に特定口座年間取引報告書を開き、源泉徴収あり・なし、譲渡損益、配当等、他口座、損失の繰越希望を分ける。
最初に年間取引報告書の源泉徴収区分と年間損益を見る。源泉徴収ありは原則申告不要だが、他口座との損益通算や損失の繰越を使うなら申告を検討する。源泉徴収なしは申告要否を所得全体で確認する。
読者が自分の口座区分、利益・損失、他口座、申告目的を5分岐へ置き、国税庁の作成コーナーまたは税務署で次に確認する資料を説明できる。
この記事は、日本の居住者が上場株式等を特定口座で取引し、当年分の所得税申告を検討する場合を対象にする。税金が最も少なくなる方法を一律に断定する記事ではない。
結論:「必要か」と「申告する目的があるか」を分ける
源泉徴収ありの特定口座で完結している譲渡益は、その口座を申告しない選択ができる。ただし、別の証券会社の損失と通算したい、その年の上場株式等の譲渡損失を翌年以後へ繰り越したいという目的があれば、確定申告の検討対象になる。
源泉徴収なしの特定口座は、証券会社が年間の譲渡損益を計算するが、譲渡益に対する税の源泉徴収で完結しない。この場合は、特定口座の利益だけでなく、給与、年金、事業、不動産、その他の所得や個人の条件を合わせて申告要否を確認する。
ここで言う「申告する」は、必ず税金が少なくなるという意味ではない。特定口座の利益や配当を申告すると、合計所得金額等、配偶者・扶養、住民税、国民健康保険料などの判定に影響する可能性がある。申告書を送信する前に、自分に関係する制度を確認する。
| 最初の分岐 | 次に見る欄 | 当面の行動 |
|---|---|---|
| 源泉徴収あり・年間利益 | 他口座の損失、申告する配当等 | 申告不要の選択と、通算する目的を比べる |
| 源泉徴収あり・年間損失 | 他口座の利益、翌年以後への繰越希望 | 損益通算と繰越控除の要件を確認する |
| 源泉徴収なし・年間利益 | 特定口座以外を含む所得全体 | 「20万円」だけで決めず申告要否を確認する |
| 源泉徴収なし・年間損失 | 他口座の利益、繰越希望 | 損失を申告に含める目的と必要資料を整理する |
| 判断できない | 年間取引報告書の欠落、一般口座、対象外商品、外国税額 | 作成コーナーの入力前に国税庁または税務署へ確認する |
5分岐表は証券会社ごとに1行作る
使う道具は、源泉徴収区分・年間損益・配当等・他口座・損失繰越希望の5分岐表である。証券会社が2社あるなら1行にまとめず、2行に分ける。
※この記事には広告(アフィリエイトリンク)が含まれます。
5分岐表で申告の確認点を整理したあと、特定口座・NISA・株式・投資信託の税務を一冊で引き直す補助資料があると照合が速くなります。2026年分の制度を横断して確認したい人には、この税金読本が条件に合います。個別の申告判断を確定したい場合は対象外で、国税庁の資料、税務署、税理士の確認が必要です。
複数口座やNISAを含めて2026年度の証券税制を手元で照合するなら、『投資家のための税金読本 2026年度版』をおすすめします。
2026年9月1日の楽天アフィリエイト公式画面では、1,760円と表示されていました。


表示価格は確認時点のもので、変わる場合があります。送料・ポイント・会員条件を含む最終価格はリンク先で確認してください。個別の申告判断は対象年分の国税庁資料を優先してください。
| 欄 | 年間取引報告書等から転記すること | 確認の理由 |
|---|---|---|
| 源泉徴収区分 | 源泉徴収あり、なしと証券会社名 | 申告不要を選べる口座かを分ける |
| 年間損益 | 譲渡による収入金額、取得費等、差引金額 | 利益か損失か、他口座と通算する目的があるかを分ける |
| 配当等 | 特定口座に受け入れた配当等の記載の有無 | 譲渡損失との損益通算や申告方法の確認に必要 |
| 他口座 | 特定口座、一般口座、NISA口座の有無 | 通算できる対象と通算できない対象を混ぜない |
| 損失繰越希望 | 当年の損失、過去年分の繰越、進行中の申告の有無 | 今年の税額だけでなく翌年以後の控除を使う手続を確認する |
NISA口座の損失は、特定口座や一般口座の上場株式等の利益と損益通算できない。表の「他口座」にNISAを書くのは、足し引きに含めるためではなく、対象外と分けるためである。
源泉徴収ありでも申告を検討する2つの目的

1. 証券会社をまたぐ損益通算
A社の源泉徴収あり特定口座で利益、B社の特定口座で損失があるとする。各証券会社は自社の口座の範囲で計算するため、別会社の損失は自動では通算されない。申告で通算する目的がある場合は、A社とB社の年間取引報告書を並べる。
ただし、通算の対象は上場株式等の譲渡損益など、税制上の区分で決まる。すべての投資損益や他の所得と自由に相殺できるわけではない。外国株、ETF、投資信託、配当等は、取引報告書の区分と国税庁の入力項目を照合する。
2. 上場株式等の譲渡損失の繰越
その年の損益通算でも控除しきれない上場株式等の譲渡損失は、一定の要件で翌年以後3年間の繰越控除を検討できる。利益がない年でも、繰越を続けるための申告が必要になる。
前年からの繰越損失がある場合は、今年の年間取引報告書だけで完結しない。前年分の確定申告書の控え、付表、電子申告の受信通知等を並べ、繰越額と申告の連続性を確認する。途中年度の申告がない、修正や更正がある場合は、手元の数字だけで接続しない。
「20万円以下なら何もしない」と決めない
給与所得者の一部には、給与以外の所得金額が20万円以下であるなど、所得税の確定申告が不要になる条件がある。しかし、これは「投資の利益が20万円以下なら無条件で無税」という制度ではない。
医療費控除、寄附金控除、住宅ローン控除の初年など、別の理由で確定申告をする場合は、申告すべき所得を含めて全体を作成する。また、所得税の確定申告が不要でも、住民税の申告が必要な場合がある。自治体の案内も確認する。
そのため、源泉徴収なしの行には、特定口座の利益だけでなく、他の所得、給与の支払先数、年末調整、別目的の申告の有無を追記する。不明なら、金額を一つ伝えて結論を求めるのではなく、所得の種類と申告理由を伝えて国税庁または税務署へ確認する。
配当等は譲渡損益と別に「申告方法」を確認する
特定口座に配当等を受け入れている場合、年間取引報告書に配当等の額と源泉徴収税額が記載される。上場株式等の譲渡損失と一定の配当等を損益通算するには、確定申告の手続が必要になる。
配当等を申告するときは、総合課税か申告分離課税かという別の選択も関わる。銘柄、受取方法、他の所得、配当控除、外国税額控除などで結果は変わる。5分岐表は配当の有無を見落とさないための道具であり、有利な申告方法を自動判定する道具ではない。
証券会社から年間取引報告書の電子データを取得できる場合、国税庁の作成コーナーへ読み込めることがある。読み込み後も、証券会社名、口座区分、譲渡損益、配当等が各報告書と一致するかを確かめる。
確定申告書等作成コーナーへ入れる前のチェック

- すべての証券会社の年間取引報告書を集める
- 証券会社ごとに源泉徴収区分と譲渡損益を1行に書く
- 配当等の受入れ、一般口座、NISA口座、外国口座の有無を分ける
- 他口座との損益通算か、損失の繰越か、申告の目的を一文で書く
- 過去年分の繰越があるなら、前年申告の控えと受信通知を用意する
- 給与・年金・事業等、他の所得と控除の資料を分けて用意する
各証券会社の特定口座年間取引報告書を集め、源泉徴収の選択欄と譲渡損益を確認する。
他口座との損益通算と翌年以降の繰越希望を分け、申告する理由と必要資料を記録する。
よくある7つの失敗
1. 源泉徴収ありなら常に申告しない
申告不要を選べることと、損益通算や繰越の目的がないことは同じではない。他口座と当年の損失を見る。
2. 1社の年間取引報告書だけで決める
他社口座の利益や損失は自動で合算されない。口座を使った全証券会社分を並べる。
3. NISAの損失を通算表に入れる
NISA口座の損失は、特定口座等の上場株式等の利益と通算できない。対象外と分かる位置に書く。
4. 損失の年だけ申告し、翌年は何もしない
繰越控除を使うなら、その後の年の申告要件も確認する。取引がない年や利益がない年を含め、自分で省略を決めない。
5. 確定申告の還付額だけで有利と決める
申告する所得が増えると、配偶者・扶養、住民税、保険料等の判定に影響する可能性がある。関係する制度を同時に確認する。
6. 電子データを読み込んだら照合しない
読み込みは転記の手間を減らすが、別の証券会社分や過去年分を自動で完成させるわけではない。件数と金額を報告書と照合する。
7. 小さな利益なら住民税も手続不要と考える
所得税の確定申告が不要でも、住民税の申告が必要な場合がある。住所地の自治体の公式案内を確認する。
表だけで有利不利を確定しない例外
給与・年金・事業など他の所得、扶養、国民健康保険料等への影響、外国税額控除、一般口座や対象外商品がある場合は、この表だけで有利不利を確定しない。
相続、贈与、非居住者期間、ストックオプション、未上場株、暗号資産、CFD・FX、先物などは税制上の区分が異なる。名称に「投資」が含まれていても、上場株式等の5分岐表へ入れない。
個別条件の結論は、年間取引報告書、源泉徴収票、他の所得・控除資料、過去年分の申告書をそろえ、国税庁の確定申告書等作成コーナー、税務署、または税理士へ確認する。
今日は1枚目の年間取引報告書だけ開く
すべての申告書類を一度に完成させようとすると、口座区分と申告目的が混ざりやすい。まず1社分を開き、年と証券会社名、源泉徴収区分、譲渡損益を書く。
次に他の証券会社分を追加し、損益通算が目的なのか、損失繰越が目的なのか、「申告理由」を1行で書く。目的が言葉にできない場合は、計算に進む前に国税庁の案内で確認する。
年間取引報告書を1枚開き、源泉徴収区分と年間損益、他口座の有無を5分岐表へ記入する。
よくある質問
源泉徴収ありの特定口座は、必ず申告不要ですか?
その口座の譲渡益について申告不要を選べる。ただし、他口座との損益通算や譲渡損失の繰越を使うなら申告を検討する。
特定口座の利益が20万円以下なら税金はかかりませんか?
無条件には言えない。20万円の判定は一部の給与所得者の所得税確定申告に関する条件であり、他の所得、別理由の申告、住民税の手続を確認する。
損失だけなら申告しなくても同じですか?
今年の税額だけでは同じに見えても、他口座の利益との損益通算や翌年以後の繰越控除を使うなら申告手続が関わる。繰越を使う場合は翌年以後の申告要件も確認する。
参考資料
- 国税庁「No.1476 特定口座制度」(2026年9月1日確認。源泉徴収あり口座の申告不要制度と口座区分を参照)
- 国税庁「No.1474 上場株式等の譲渡損失の損益通算及び繰越控除」(2026年9月1日確認。損益通算、3年間の繰越控除と申告要件を参照)
- 国税庁 確定申告書等作成コーナー「特定口座(簡易申告口座)」(2026年9月1日確認。源泉徴収なし口座と年間取引報告書を参照)
- e-Tax「特定口座年間取引報告書の記載事項の入力」(PDF)(2026年9月1日確認。作成コーナーの入力項目を参照)
税制と申告画面は対象年分で変わる。実際の申告では対象年分の国税庁ページと手元の年間取引報告書を照合し、個別の有利不利は税務署または税理士へ確認してほしい。
※広告:商品リンクから購入されると、運営者に紹介料が入る場合があります。
申告理由を書けたら、制度を引き直せる資料を手元に置く
5分岐で自分の申告理由を言葉にできたら、次は複数口座・NISA・配当の制度を同じ基準で引き直します。2026年度の証券税制を紙で照合しながら進めるなら、この税金読本を手元資料として確認してください。


コメント