NISA口座で含み損や売却損が出たとき、「損益通算できないなら、今すぐ売るべきか」「確定申告をすれば取り戻せるのか」と迷うことがあります。ここでは、税金の扱いと売却判断をいったん切り離します。制度上の答えは短く、投資判断に必要な答えは別だからです。
国税庁は、NISA口座で取得した上場株式等を売却して生じた損失は、税制上「ないもの」とみなされると説明しています。そのため、その損失を特定口座・一般口座の利益や配当等と損益通算したり、翌年以後へ繰り越したりすることはできません。
ただし、これは「税金を計算するときの扱い」です。保有を続けるか、売却するかの答えではありません。この記事では、両者を混ぜずに確認する4ステップと、売却後のNISA枠で誤解しやすい点を整理します。
2024年以降のNISAを中心にした一般的な制度説明です。特定の商品を勧めたり、個別の売買・税務判断を代行したりするものではありません。制度や申告の個別適用は、金融機関、税務署、税理士等へ確認してください。投資には元本割れのリスクがあります。
先に結論:NISAの損失は「税制」と「売却判断」を別の紙に書く
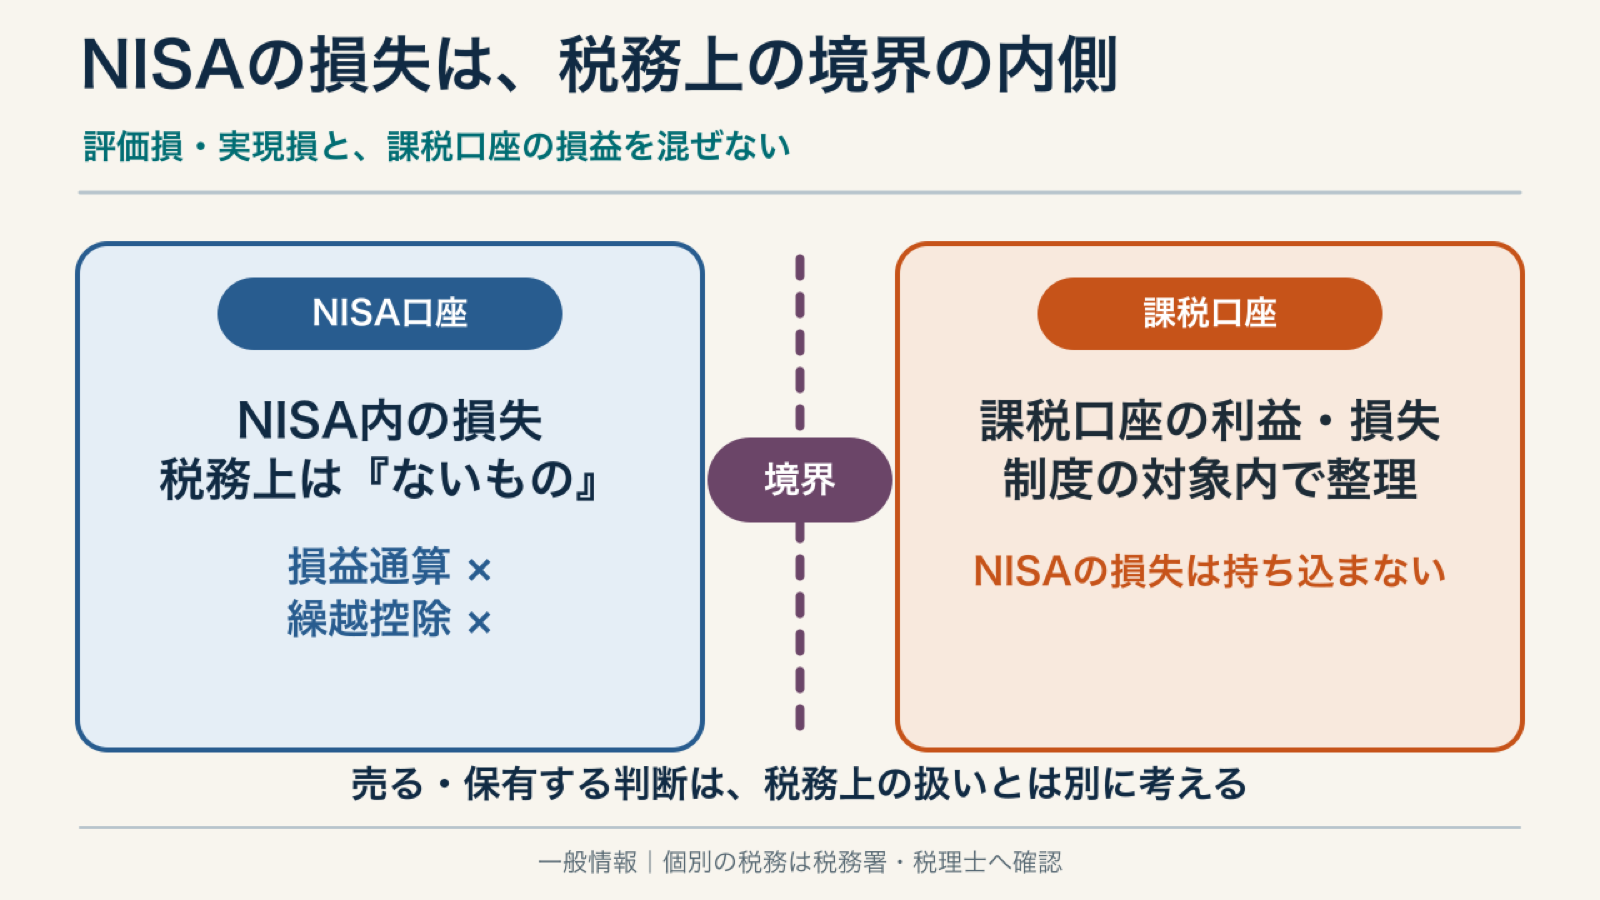
最初に、次の三つを別々に書きます。
- 現在の状態:まだ売却していない含み損か、すでに売却した損失か
- 税制上の扱い:NISAの売却損は、他口座と損益通算も繰越控除もできない
- 自分の判断材料:資金を使う時期、許容できる値動き、当初の保有理由、資産全体の偏り
税制上の扱いは、制度資料で確認できます。一方、売却判断は自分の計画や商品のリスクを踏まえる必要があり、「損益通算できない」という一文だけでは決まりません。
NISAの損失を確定申告で他口座の利益と相殺することはできません。しかし、その事実だけを売却・保有の理由にしないことが大切です。まず損失の状態を確認し、税金のメモを一度閉じてから、資金計画とリスクのメモを見直します。
NISAの「損益通算できない」とは、具体的に何ができないのか
NISAでは、対象となる上場株式等の売却益や一定の配当・分配金が非課税になります。その反対側として、NISA口座で売却して損失が生じても、その損失は税制上ないものとみなされます。
国税庁のタックスアンサーNo.1535は、NISA口座で取得した上場株式等の売却損について、特定口座・一般口座で保有する上場株式等の配当等や譲渡益との損益通算をできないと説明しています。損失の繰越控除もできません。
| 確認したいこと | NISA口座の売却損 | 注意 |
|---|---|---|
| 特定口座・一般口座の譲渡益と相殺 | できない | NISAの損失は税制上ないものとみなされる |
| 他口座の配当等と相殺 | できない | 配当の課税関係には受取方式等の条件もあるため、個別確認が必要 |
| 損失を翌年以後へ繰り越す | できない | NISAの売却損について繰越控除は使えない |
| 確定申告をすればNISAの損失が税務上復活する | しない | 申告によってNISAの損失を他口座へ移す仕組みではない |
SBI証券、三菱UFJモルガン・スタンレー証券、みずほ証券の公式FAQも、NISAの損失は他口座と損益通算できず、繰越控除もできないという同じ制度上の結論を案内しています。
まだ売っていない含み損と、売却した損失を分ける
画面上の評価額が取得時より下がっていても、まだ売却していないなら、まず「含み損の状態」と整理します。国税庁が説明する損益通算不可は、NISA口座で上場株式等を売却して生じた損失の税制上の扱いです。
含み損か売却済みかを分ける理由は、税制上の結論を変えるためではありません。現在地を曖昧にしたまま、「損が出たから申告」「損益通算できないから売却」と行動を飛躍させないためです。
数字の例で確認:10万円の損失が、他口座の利益を減らすわけではない
NISA口座で50万円で買った商品を40万円で売却し、手数料等を考慮しない単純計算で10万円の損失が出たとします。同じ年に特定口座で10万円の利益があっても、このNISAの10万円を使って特定口座の利益をゼロにすることはできません。
この例が示すのは、NISAの損失を他口座の課税計算へ持ち込めないという点だけです。「50万円で買った商品を40万円で売るのがよい」「持ち続けるのがよい」という判断は示していません。
売却を検討するときは、損失額だけでなく、次のような別の情報が必要です。
- その資金をいつ使う予定か
- 価格変動によって生活資金や近い将来の支出に影響が出ないか
- 当初その商品を保有した理由が現在も成り立つか
- 資産全体で特定の商品・地域・資産種類に偏っていないか
- 商品の手数料、リスク、換金条件を理解しているか
これは買い・売りを決めるチェックリストではなく、税制の一文だけで結論を出さないための確認項目です。個別商品の評価や資産配分の判断が必要なら、利益相反や手数料も確認したうえで、登録された金融機関・専門家等へ相談してください。
4ステップで分離する:損失の確認から次の行動まで
ステップ1:口座と状態を特定する
最初に、取引画面や取引報告書で、対象がNISA口座なのか、特定口座・一般口座なのかを確認します。名称が似ている商品を複数口座で保有している場合は、商品名だけで判断しません。
次に、まだ保有中なのか、すでに売却済みなのかを分けます。保有中なら評価損益、売却済みなら取引履歴や報告書に記録された売却内容を確認します。画面のスクリーンショットだけを正本にせず、金融機関が提供する正式な取引記録を使います。
ステップ2:税金のメモを一文で閉じる
対象がNISA口座の売却損なら、税金のメモには次の一文だけを書きます。
このNISA口座の売却損は、特定口座・一般口座の利益や配当等との損益通算、翌年以後への繰越控除には使えない。
ここで、他口座の損益や申告全体まで同時に結論づけないことが重要です。NISA以外の取引、配当の受取方法、ほかの所得、申告義務などは別の論点です。個別の申告要否は、国税庁の最新情報や税務署、税理士へ確認します。
ステップ3:税金のメモを閉じ、保有理由と資金予定を確認する
次に見るのは「税金で取り戻せるか」ではなく、自分の計画です。売却時期を決める普遍的な正解はありません。金融庁のNISA資料も、特定の投資手法や金融商品を推奨せず、投資は元本割れ等のリスクを伴い、最終判断は利用者自身が行うと明記しています。
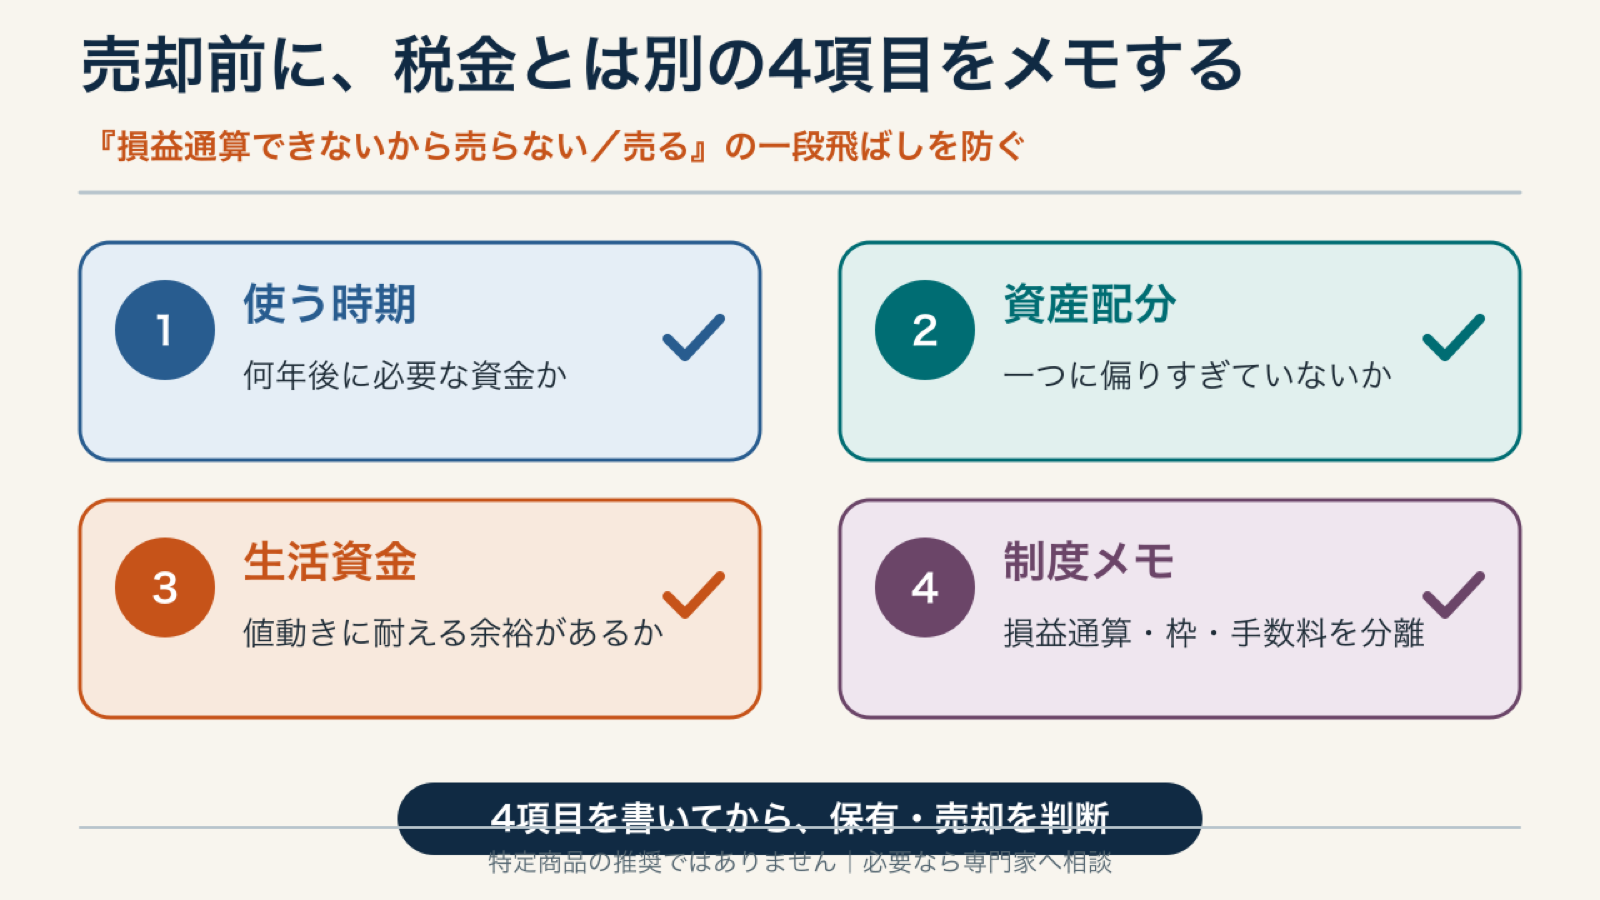
判断材料は、最低でも次の四つに分けます。
- 資金の期限:生活費、教育費、住宅関連費など、近い将来に使う予定があるか
- 許容できる変動:さらに価格が下がった場合でも、生活や睡眠に支障なく計画を維持できるか
- 保有理由:買ったときの目的・期間・商品の理解が、現在も成り立っているか
- 全体の偏り:NISA内だけでなく、預金や他口座を含めた資産全体で偏りが大きくないか
「値下がりしたから必ず戻る」「含み損は売らなければ損ではない」という言い切りも避けます。価格が回復する保証はなく、保有を続ける間もリスクを引き受けています。逆に、「損益通算できないから早く売る」という結論も、税制から売買へ論理が飛んでいます。
ステップ4:売却を選ぶなら、NISA枠の再利用を別に確認する
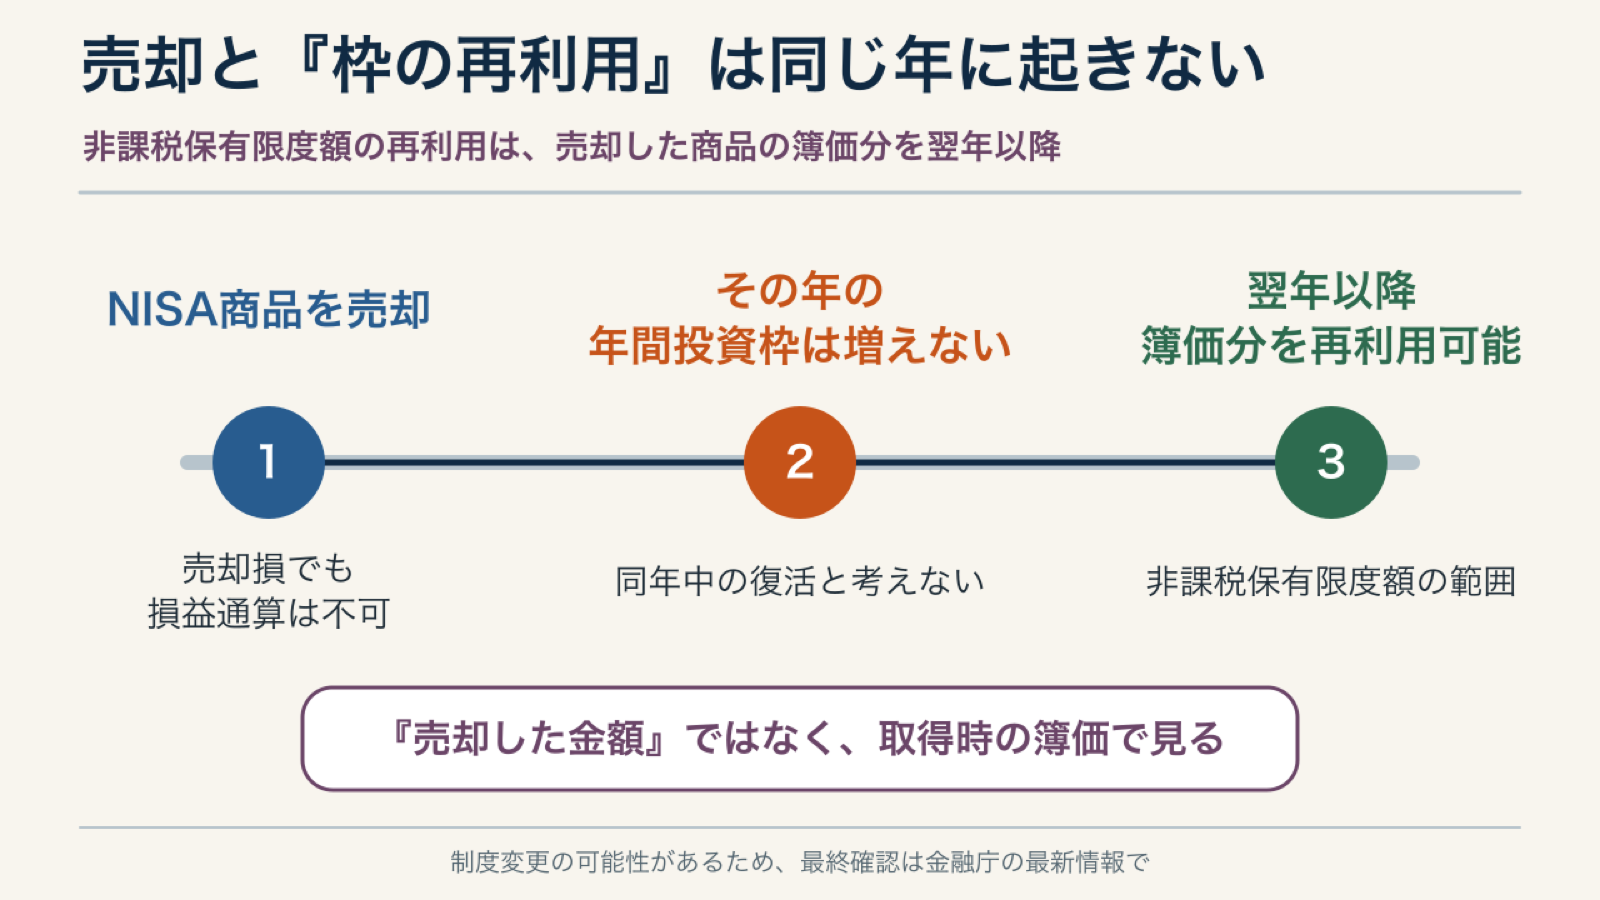
2024年以降のNISAでは、商品を売却すると、売却した商品の簿価、つまり購入時の金額に相当する非課税保有限度額を翌年以降に再利用できます。金融庁FAQは、非課税保有限度額が買付け残高(簿価残高)で管理されると説明しています。
ここには二つの注意があります。
- 再利用できるのは売却時の時価や損失額ではなく、売却した商品の簿価分
- 再利用分が、その年の年間投資枠へ上乗せされるわけではない
たとえば、50万円で買った商品を40万円で売った場合、制度上の非課税保有限度額の管理で確認する基準は40万円の売却代金ではなく、50万円の簿価です。ただし、その50万円が売却した年の年間投資枠に戻るという意味ではありません。現行NISAの枠再利用は翌年以降であり、年間投資枠は別に管理されます。
この仕組みも、売るべきかどうかの答えではありません。「枠が戻るから売る」「枠が戻らないと思ったから持つ」と単独で判断せず、ステップ3の資金計画とリスクを先に確認します。
よくある誤解を、制度の答えと判断の答えに分ける
「確定申告をすれば、NISAの損失分が戻る」
NISA口座の売却損は税制上ないものとみなされるため、その損失を申告して特定口座・一般口座の利益と相殺したり、翌年へ繰り越したりはできません。NISA以外の取引について申告が必要・有利になる場合があるかは、別に確認します。
「特定口座で利益がある年にNISAを損切りすれば節税できる」
NISAの売却損を特定口座の利益へ持ち込めないため、この組み合わせだけで節税になるとはいえません。売却の是非は商品の将来予測だけでなく、資金期限、リスク許容度、資産全体の偏り等を踏まえて考えます。
「損益通算できないなら、損が出る前に必ず売るべき」
将来の価格は事前に確定できません。「損益通算できない」は損失発生後の税制上の扱いであり、売買タイミングを保証する規則ではありません。
「売却すれば、その年のNISA年間投資枠がすぐ空く」
金融庁資料では、売却した商品の簿価分の非課税保有限度額は翌年以降に再利用できる一方、その再利用分が年間投資枠へ上乗せされるわけではないとされています。「生涯の非課税保有限度額」と「各年の年間投資枠」を混同しません。
「持ち続ければ、いつか必ず買値へ戻る」
価格回復の保証はありません。長期保有という方針にも価格変動や元本割れのリスクがあります。保有を続ける場合も、資金の利用時期と資産全体のリスクを定期的に確認します。
売る・持つを決める前の8項目チェック
次の表を、税金の確認と投資判断の確認に分けて使います。「はい」が多い方を選ぶ採点表ではありません。不明点を可視化するためのメモです。
| 区分 | 確認項目 | 確認先・記録 |
|---|---|---|
| 口座 | 対象取引はNISA口座か | 取引報告書、金融機関の正式な履歴 |
| 状態 | 保有中の含み損か、売却済みの損失か | 保有残高、約定・取引履歴 |
| 税制 | NISAの売却損を他口座と相殺できないと理解したか | 国税庁、金融庁の最新資料 |
| 申告 | NISA以外の取引を含む申告要否を混同していないか | 国税庁、税務署、税理士 |
| 資金 | この資金を使う時期と必要額は決まっているか | 家計・ライフプランの記録 |
| リスク | さらに価格が動いた場合の影響を許容できるか | 商品資料、資産全体の残高 |
| 目的 | 当初の保有理由と期間が今も成り立つか | 購入時に決めた方針 |
| 売却後 | 簿価分の非課税保有限度額を翌年以降に再利用する仕組みと、年間投資枠を区別したか | 金融庁FAQ・NISA資料 |
税務の個別条件が分からないなら、取引報告書と質問を書き出して税務署や税理士へ確認します。売買判断が分からないなら、相談相手の登録、手数料、報酬の受け取り方、利益相反を確認し、「この商品を売るべきか」だけでなく、自分の資金期限と許容できるリスクを伝えます。
商品を探す前に、公式資料で二つだけ再確認する
この記事の制度確認と売却判断は、新しい商品やサービスへ申し込まなくても完結します。まず、行政の一次資料と自分の取引記録を優先してください。
次に行うのは、国税庁で「NISAの売却損は損益通算・繰越控除できない」と確認し、金融庁で「売却した商品の簿価分は翌年以降に再利用できるが、年間投資枠へ上乗せされない」と確認することです。そのうえで、自分の口座の取引記録と資金計画を一枚に分けて書いてください。
証券税制を口座別に深く確認したい人向けの補助資料
NISAの損失の扱いだけを確認したい場合は、国税庁・金融庁の一次資料で足ります。NISAだけでなく特定口座や株式・投資信託の税金を一冊で並べて確認したい人には、2026年度版『投資家のための税金読本』が補助資料になります。書籍は個別の売買判断や税務相談の代わりではないため、今回の扱いは必ず一次資料と自分の取引記録で確認してください。
※この記事には広告(アフィリエイトリンク)が含まれます。

まとめ:税金で決まることは一つ、売却判断は別に残る
NISA口座で売却して生じた損失は、特定口座・一般口座の利益や配当等との損益通算に使えず、翌年以後への繰越控除もできません。確定申告をすればNISAの損失が税務上復活する、という仕組みでもありません。
一方、この税制上の結論は、保有・売却の答えではありません。次の順で分けます。
- NISA口座か、保有中か売却済みかを確認する
- 損益通算・繰越控除はできないと、税金のメモを閉じる
- 資金期限、リスク、保有理由、資産全体の偏りを確認する
- 売却する場合は、簿価分の非課税保有限度額の翌年以降の再利用と、年間投資枠を区別する
「損益通算できない」から先へ進むには、税金と投資判断を同じ一文で済ませないことが第一歩です。
参考資料
- 国税庁「No.1535 NISA制度」
- 金融庁「NISA よくある質問」
- 金融庁「NISAを利用する皆さまへ」(PDF)
- SBI証券「NISA口座(少額投資非課税口座)での損失を、一般口座や特定口座と損益通算することはできますか?」
- 三菱UFJモルガン・スタンレー証券「NISA口座内で損失が出た場合、他の口座(特定口座・一般口座)の損益と通算できますか。」
- みずほ証券「NISA口座で発生した売買損益を他の口座の取引と損益通算することや、譲渡損失の繰越控除は可能ですか。」
2026年8月22日確認。制度・法令・各社の案内は更新される可能性があります。公開直前にも行政の公式資料を再確認してください。


コメント